Faire un inventaire, c’est compter, mesurer ou peser à une date donnée tout ce que votre entreprise détient en matériel, marchandises et fournitures, puis consigner le résultat de manière vérifiable. Pour la plupart des entreprises, c’est une obligation au moins une fois par an – et souvent une journée où l’entrepôt s’arrête, où les feuilles de comptage circulent et où, à la fin, les chiffres ne tombent toujours pas juste.
Ce guide vous explique qui est tenu de faire un inventaire (en France et en Suisse), quels types d’inventaire existent, comment préparer et réaliser un inventaire en sept étapes et quelles erreurs provoquent la plupart des écarts de stock. Une checklist à cocher vous attend également.
L’essentiel en bref
- L’inventaire désigne à la fois l’opération de comptage et son résultat : un relevé de tous les éléments d’actif et de passif, avec quantité et valeur, à une date donnée.
- En France, l’article L123-12 du Code de commerce impose à tout commerçant de contrôler par inventaire, au moins une fois tous les douze mois, l’existence et la valeur de ses actifs et passifs. En Suisse, l’art. 958c CO exige que les postes du bilan soient justifiés par un inventaire ou d’une autre manière.
- Vous n’êtes pas obligé de tout compter en une journée : l’inventaire tournant répartit le comptage sur l’année, zone par zone.
- La plupart des écarts ne naissent pas pendant le comptage, mais lors de la ressaisie des feuilles, à cause de sorties non enregistrées et du matériel qui se trouve dans un véhicule ou sur un chantier.
Sommaire : Définition · Qui doit ? · Types d’inventaire · 7 étapes · Checklist · Artisanat et BTP · Erreurs fréquentes · Écarts d’inventaire · Avec Scanwiz · FAQ
Qu’est-ce qu’un inventaire ? Définition simple
Un inventaire est le recensement complet des éléments d’actif et de passif d’une entreprise à une date précise. Tout ce qui se touche – marchandises, matériel, pièces détachées, outillage – est relevé physiquement : compté, mesuré ou pesé. Ce qui ne se touche pas – créances, avoirs bancaires, dettes – est déterminé à partir des pièces comptables et des relevés.
| Terme | Signification | Exemple |
|---|---|---|
| Inventaire physique | Le comptage réel des stocks | Compter vis, câbles et gants dans l’entrepôt |
| Stock théorique | La quantité enregistrée dans le système | 60 boîtes de chevilles selon le logiciel |
| Écart d’inventaire | Différence entre quantité comptée et stock théorique | 60 attendues, 54 comptées |
| Date d’inventaire | La date à laquelle se rapporte l’inventaire | 31 décembre pour un exercice civil |
Cet article se concentre sur la partie qui demande le plus de travail dans l’entrepôt : matières premières, consommables, marchandises et pièces détachées. L’outillage, les machines et les appareils relèvent généralement des immobilisations et sont suivis dans un registre – la page gestion d’inventaire montre comment les suivre avec numéro d’inventaire et emplacement. Les bases de la gestion des articles sont expliquées dans l’article Qu’est-ce que la gestion des articles en stock ?
Qui doit faire un inventaire ?
France : l’inventaire selon le Code de commerce
Selon l’article L123-12 du Code de commerce, toute personne physique ou morale ayant la qualité de commerçant doit contrôler par inventaire, au moins une fois tous les douze mois, l’existence et la valeur des éléments de son patrimoine, puis établir ses comptes annuels à la clôture au vu de cet inventaire. En pratique, l’inventaire est donc réalisé à la date de clôture de l’exercice ou à une date proche. Les documents comptables et pièces justificatives sont à conserver dix ans (article L123-22).
Suisse : l’inventaire selon le Code des obligations
En Suisse, les personnes morales ainsi que les entreprises individuelles et sociétés de personnes ayant réalisé au moins 500 000 francs de chiffre d’affaires lors du dernier exercice sont tenues de tenir une comptabilité et de présenter des comptes (art. 957 CO). Selon l’art. 958c, al. 2 CO, l’existence des différents postes du bilan doit être justifiée par un inventaire ou d’une autre manière. Les livres et pièces comptables – et donc les documents d’inventaire – sont à conserver dix ans (art. 958f CO). Les petites entreprises individuelles peuvent tenir une comptabilité simplifiée ; un stock correctement compté reste toutefois la base la plus fiable de l’état du patrimoine.
| France | Suisse | |
|---|---|---|
| Base légale | Art. L123-12 Code de commerce | Art. 957, 958c CO |
| Qui est concerné ? | Tout commerçant, personne physique ou morale | Personnes morales ; entreprises individuelles et sociétés de personnes dès 500 000 CHF de chiffre d’affaires |
| Fréquence | Au moins une fois tous les douze mois | À chaque clôture des comptes |
| Conservation | 10 ans (art. L123-22) | 10 ans (art. 958f CO) |
En Allemagne, l’obligation découle des articles 240 et 241 du Code de commerce allemand (HGB). Et même sans obligation légale, il vaut la peine de faire un inventaire régulièrement : il révèle la démarque et les ruptures, fiabilise les stocks minimums et fournit des chiffres solides pour l’assureur ou la banque.
Remarque : cet article offre un aperçu pratique et ne remplace pas un conseil fiscal ou juridique. Pour les questions de valorisation et les cas particuliers, adressez-vous à votre expert-comptable ou à votre fiduciaire.
Les types d’inventaire : quand compter ?
Bonne nouvelle : l’inventaire annuel ne doit pas forcément mobiliser toute l’équipe pendant deux jours en fin d’année. Plusieurs méthodes permettent de répartir l’effort.
| Type d’inventaire | Quand compte-t-on ? | Adapté pour | Points d’attention |
|---|---|---|---|
| Inventaire annuel (de clôture) | À la date de clôture ou à une date proche | Petits et moyens entrepôts | L’activité s’arrête souvent pendant le comptage |
| Inventaire tournant | Zone par zone ou famille par famille, toute l’année | Entreprises avec plusieurs emplacements | Chaque article doit être compté au moins une fois par an |
| Inventaire permanent | Stock suivi en continu, contrôlé par comptages réguliers | Entreprises avec un suivi des entrées et sorties fiable | Toutes les entrées et sorties doivent être enregistrées sans délai |
| Comptage ponctuel | Contrôle rapide d’articles ou de zones isolés | Articles critiques, soupçon d’écart | Complément, pas un remplacement de l’inventaire annuel |
| Inventaire à l’aveugle | Méthode de comptage sans afficher le stock théorique | Tous les types ci-dessus | Les écarts sont calculés après la saisie |
Le calendrier exact, les écarts admis et la méthode de valorisation se définissent avec votre expert-comptable ou votre fiduciaire, surtout si vous ne comptez pas à la date de clôture.
Quel type d’inventaire pour votre entreprise ?
- Jusqu’à environ 500 articles, un seul emplacement : un inventaire annuel un jour calme entre Noël et Nouvel An est souvent le plus simple.
- Plusieurs emplacements, véhicules ou chantiers : répartissez le comptage sur plusieurs jours ou comptez les zones l’une après l’autre, avec une séparation nette des mouvements.
- Gestion de stock numérique avec sorties enregistrées : l’inventaire tournant évite l’état d’urgence de fin d’année. Une étagère par semaine, et à la clôture tout est déjà fait.
- Quelques articles coûteux, beaucoup d’articles bon marché : comptez plus souvent les articles A et une fois par an les articles C – l’attention va là où les écarts coûtent vraiment.
Faire un inventaire en 7 étapes
Un bon inventaire, c’est deux tiers de préparation et un tiers de comptage. Pour faire un inventaire sans y passer la nuit, suivez ces sept étapes.
1. Fixer la date, le type et le responsable
Planifiez quatre à six semaines à l’avance. Fixez le jour du comptage, choisissez le type d’inventaire et désignez une personne responsable. Elle répartit les zones, répond aux questions le jour J et valide les écarts. Informez votre expert-comptable ou votre fiduciaire de la date et de la méthode.
2. Ranger l’entrepôt et définir les zones de comptage
Divisez l’entrepôt en zones de comptage clairement délimitées – rayonnage, casier, véhicule, conteneur – et numérotez-les. Rangez au préalable : emballages vides, déchets et marchandises abîmées n’ont pas leur place dans le comptage. Identifiez ou séparez clairement les biens de tiers : marchandises en dépôt, matériel loué, matériel des clients.
3. Vérifier les fiches articles et les étiquettes
Chaque article a besoin d’une désignation claire, d’une référence et surtout d’une unité de comptage unique : pièce, paquet ou carton. Imprimez les étiquettes manquantes à l’avance – avec le générateur d’étiquettes QR code, c’est l’affaire de quelques minutes. Supprimez les doublons et articles obsolètes maintenant, pas le jour du comptage.
4. Geler ou séparer proprement les mouvements
Pendant le comptage d’une zone, rien ne doit entrer ni sortir. Fixez une heure de coupure claire : toutes les entrées et sorties antérieures sont enregistrées, tout ce qui suit est mis de côté et saisi après le comptage. Les bons de livraison reçus le jour J forment une pile à part.
5. Compter en binôme – sans le stock théorique
Le principe des quatre yeux a fait ses preuves : une personne compte, l’autre saisit. Ne montrez pas la quantité attendue aux équipes. Qui sait que 60 boîtes devraient se trouver sur l’étagère confirme plus qu’il ne compte. Les emballages entamés sont relevés selon une règle définie à l’avance, et les zones comptées sont marquées de façon visible.
6. Recompter et analyser les écarts
Définissez une tolérance à l’avance, par exemple deux pour cent ou deux pièces. Tout ce qui dépasse est recompté par une seconde équipe. Si l’écart persiste, cherchez la cause : mauvaise unité, sortie non enregistrée, bon de livraison sans réception – ou matériel actuellement sur un chantier.
7. Clôturer, valoriser et documenter
Reprenez les quantités comptées comme nouveau stock et enregistrez les écarts. Pour l’inventaire, les quantités sont valorisées à leur coût d’acquisition ; les dépréciations pour articles dormants ou abîmés se décident avec votre expert-comptable. Pour finir, archivez feuilles de comptage, procès-verbal et liste des écarts : ils font partie des documents à conserver.
Checklist inventaire : préparer, compter, clôturer
Avec cette checklist, vous pouvez faire votre prochain inventaire sans oublier d’étape. Le mieux : imprimez-la et affichez-la dans l’entrepôt.
Quatre à six semaines avant
- ☐ Date, type d’inventaire et responsable fixés
- ☐ Expert-comptable ou fiduciaire informé de la date et de la méthode
- ☐ Zones de comptage définies et numérotées, plan d’entrepôt à jour
- ☐ Fiches articles nettoyées : doublons, articles obsolètes, unités
- ☐ Étiquettes ou QR codes manquants imprimés
- ☐ Équipes de comptage constituées et briefées
La veille
- ☐ Entrepôt rangé, emballages vides et déchets évacués
- ☐ Biens de tiers et marchandises abîmées séparés et identifiés
- ☐ Toutes les entrées et sorties en attente enregistrées
- ☐ Matériel dans les véhicules, conteneurs et chez les collaborateurs relevé ou rapatrié
- ☐ Appareils chargés, application ou feuilles de comptage prêtes
Le jour du comptage
- ☐ Mouvements arrêtés, heure de coupure notée
- ☐ Comptage en binôme, sans stock théorique visible
- ☐ Zones comptées marquées, aucune zone comptée deux fois
- ☐ Livraisons reçues pendant le comptage mises de côté
Après le comptage
- ☐ Écarts au-delà de la tolérance recomptés
- ☐ Causes des plus gros écarts analysées et notées
- ☐ Quantités reprises, écarts enregistrés
- ☐ Feuilles de comptage, procès-verbal et liste des écarts archivés
- ☐ Enseignements notés pour le prochain inventaire
Inventaire dans l’artisanat et le BTP : ce qui n’est pas dans l’entrepôt
Dans l’artisanat et le BTP, une bonne partie du stock ne se trouve pas dans l’entrepôt, mais dans le véhicule de service, le conteneur de chantier ou le vestiaire. Si cette partie est oubliée, elle apparaît comme un manquant – alors que rien n’a disparu. Trois règles aident :
- Gérer les véhicules comme des emplacements : chaque véhicule est une zone de comptage avec son propre stock. Il est ainsi compté plutôt qu’estimé.
- Distinguer le matériel posé : ce qui est déjà installé sur le chantier ne fait plus partie du stock de l’entrepôt, mais des travaux en cours. Leur valorisation se discute avec votre expert-comptable.
- Relever l’outillage à part : visseuses, appareils de mesure et échelles sont généralement des immobilisations et relèvent de la gestion de l’outillage, avec numéro d’inventaire et affectation actuelle – pas du comptage des quantités. Comment éviter que les appareils disparaissent : voir le guide Stopper la perte d’outillage.
Comment matériel et outillage restent traçables entre entrepôt, véhicule et chantier sans paperasse, c’est ce que montre la page Scanwiz pour l’artisanat et l’industrie.
7 erreurs fréquentes lors d’un inventaire
- Stock théorique sur la feuille de comptage : qui voit le chiffre attendu le confirme. Les petits écarts sont arrondis sans même s’en rendre compte.
- Ressaisie des feuilles papier : entre bloc-notes et tableur apparaissent chiffres inversés, écritures illisibles et lignes décalées.
- Unités confondues : on compte 12 cartons, le système attend des pièces. 12 reste 12 au lieu de 600.
- Zones comptées deux fois ou pas du tout : sans zones claires, deux équipes comptent la même étagère et le dépôt extérieur est oublié.
- Mouvements pendant le comptage : un monteur prend vite du matériel, une livraison est rangée – et personne ne l’enregistre.
- Biens de tiers comptés : marchandises en dépôt, matériel loué ou matériel des clients gonflent le stock.
- Écarts passés sans analyse : qui corrige sans chercher la cause retrouvera les mêmes trous l’année suivante.
Beaucoup de ces erreurs sont directement liées au papier et aux tableurs. Jusqu’où va une liste Excel et où se trouvent ses limites, c’est ce qu’explique notre article Gérer son stock sur Excel.
Écarts d’inventaire : identifier et éviter les causes
Un inventaire sans aucun écart est rare – et plutôt suspect. L’essentiel est que les écarts restent dans des limites raisonnables et que vous en connaissiez les causes. Les schémas les plus fréquents :
| Cause | Schéma typique | Ce qui aide |
|---|---|---|
| Sorties non enregistrées | Toujours les mêmes consommables manquent | Enregistrer les sorties par scan au rayonnage |
| Mauvaise unité | Écart d’un multiple | Une seule unité de comptage par article |
| Réception manquante | Excédent après une livraison | Enregistrer la livraison avant de la ranger |
| Matériel en déplacement | Manquant qui réapparaît plus tard | Compter aussi véhicules et affectations |
| Démarque ou vol | Petits articles coûteux qui disparaissent régulièrement | Compter plus souvent, contrôler l’accès |
Pour les consommables, une chose aide plus que tout : enregistrer les sorties immédiatement. Comment faire sans papier et comment fixer des stocks minimums pertinents, c’est ce que détaille le guide Gérer les consommables d’entrepôt de manière digitale.
Faire un inventaire avec Scanwiz : compter plutôt que ressaisir
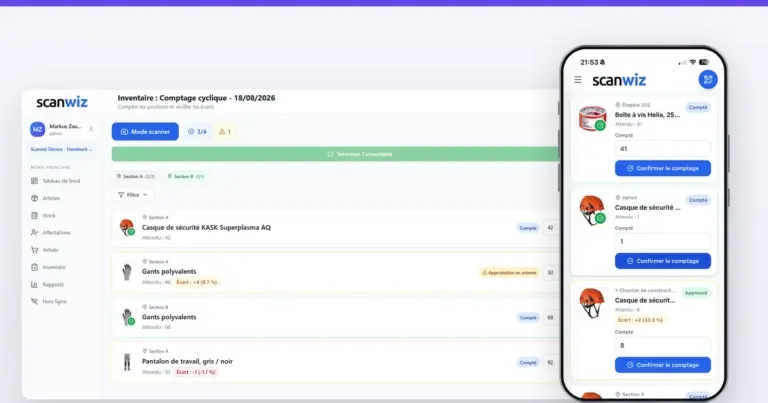
Scanwiz est un logiciel de gestion de stock pour les entreprises qui gèrent matériel, consommables et outillage dans leur propre entrepôt. L’inventaire n’y est pas un projet de fin d’année, mais une fonction que vous lancez à tout moment :
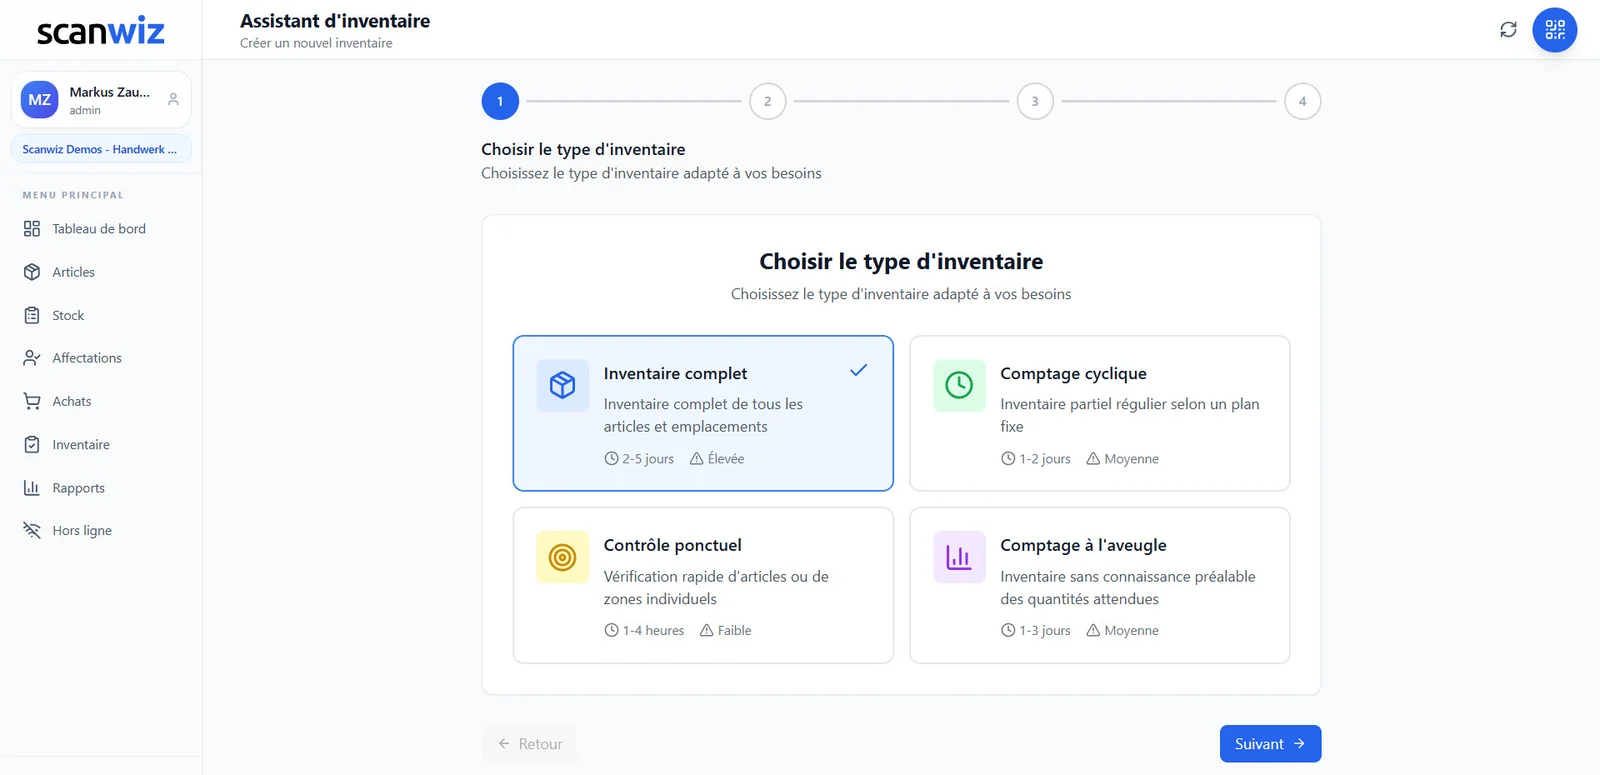
- Quatre types d’inventaire : inventaire complet, inventaire tournant, comptage ponctuel pour un contrôle rapide et inventaire à l’aveugle sans stock théorique visible.
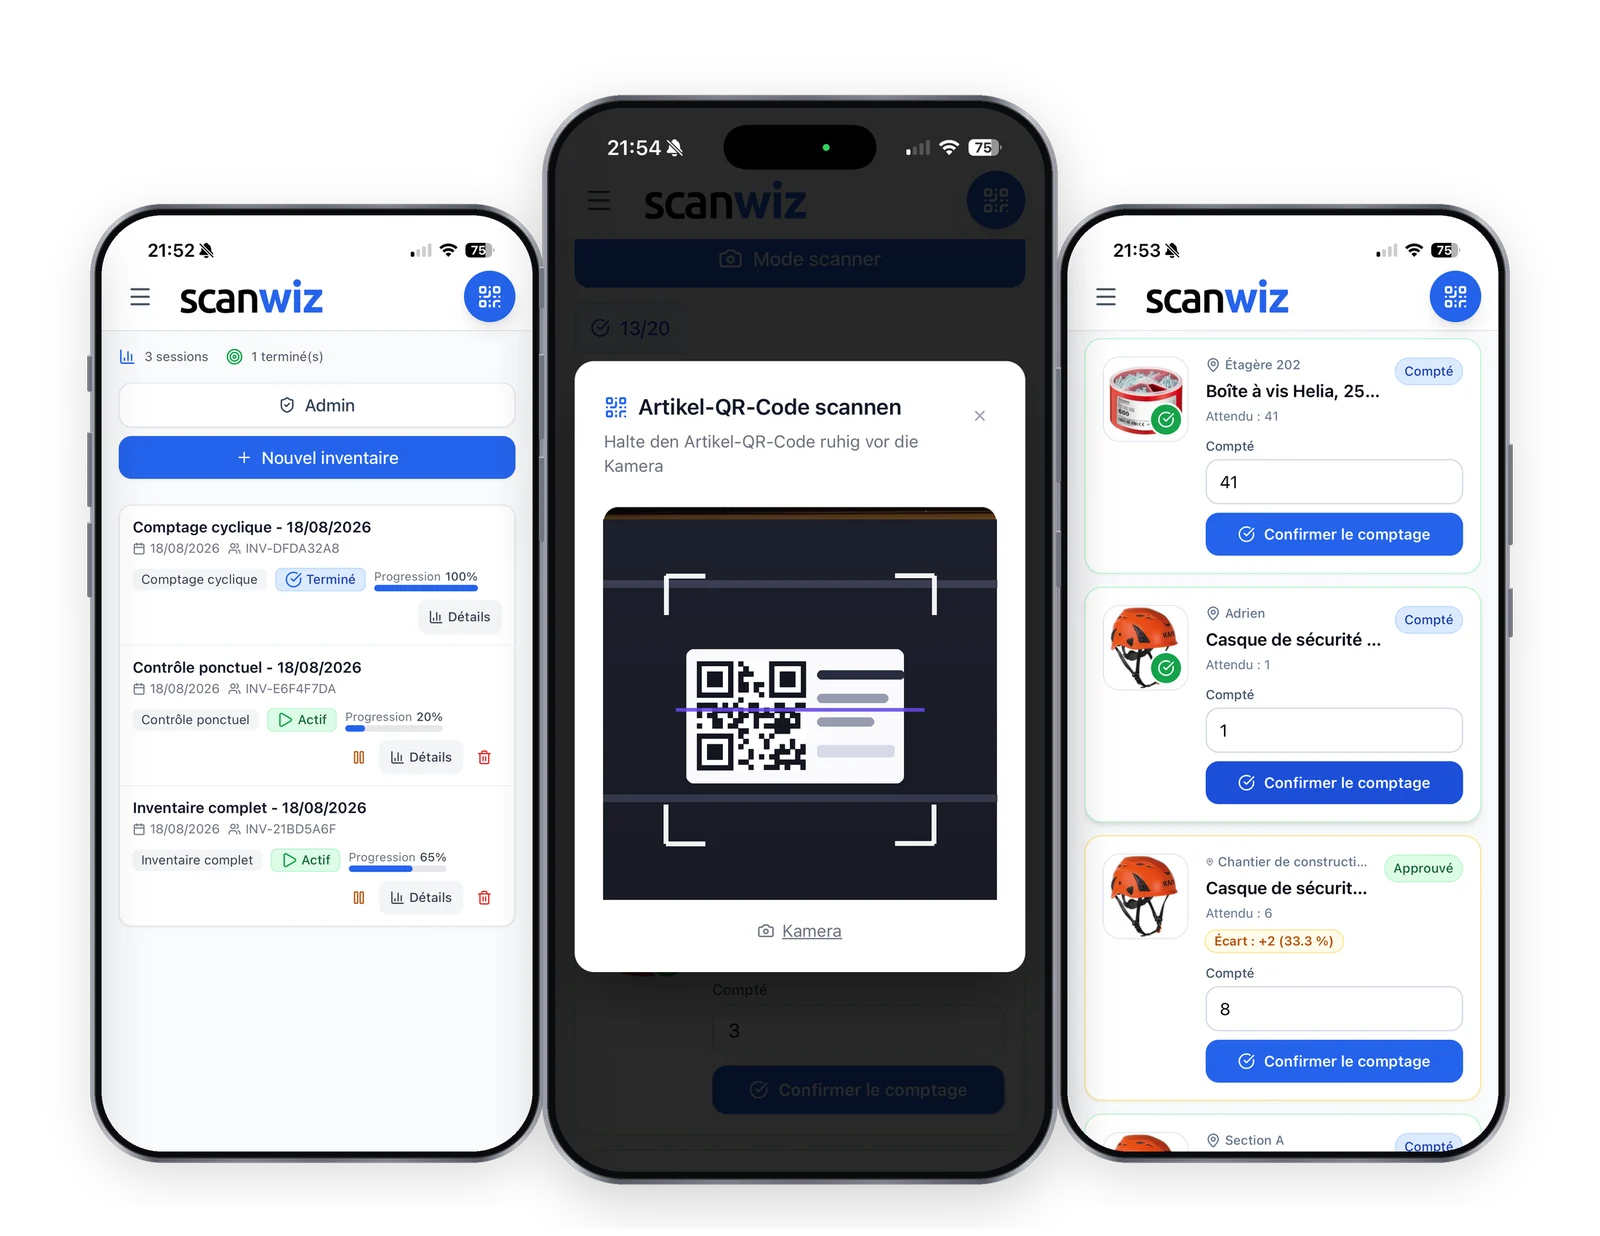
- Compter sur smartphone : choisir l’emplacement, scanner le QR code ou le code-barres, confirmer la quantité. Pas de ressaisie, pas d’erreurs de transcription. Fonctionne aussi avec tablette ou scanner externe.
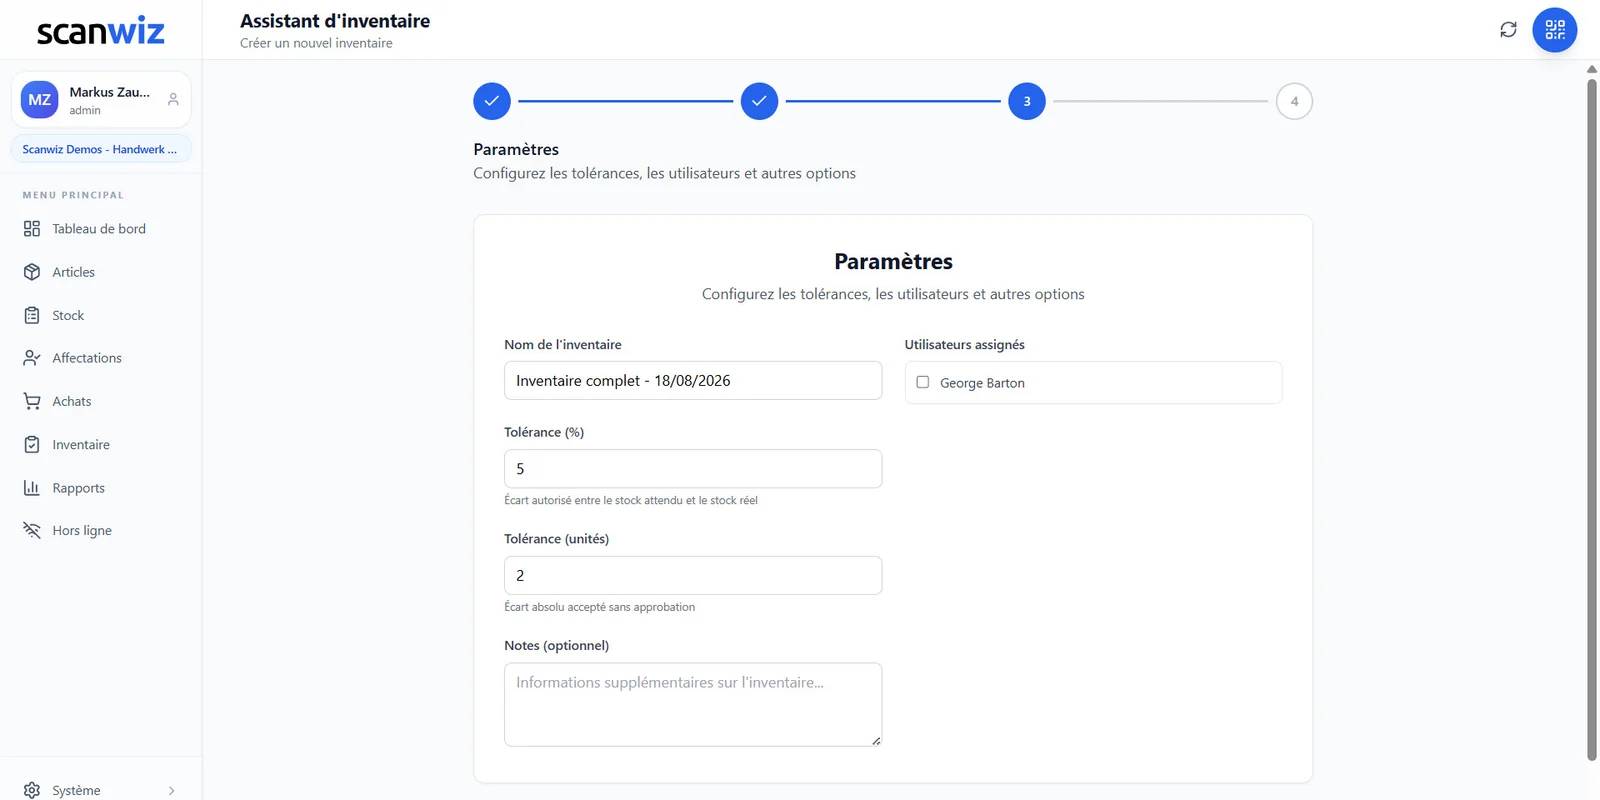
- Tolérance en pourcentage et en pièces : seuls les écarts au-delà de votre limite passent en validation, le reste est accepté directement.
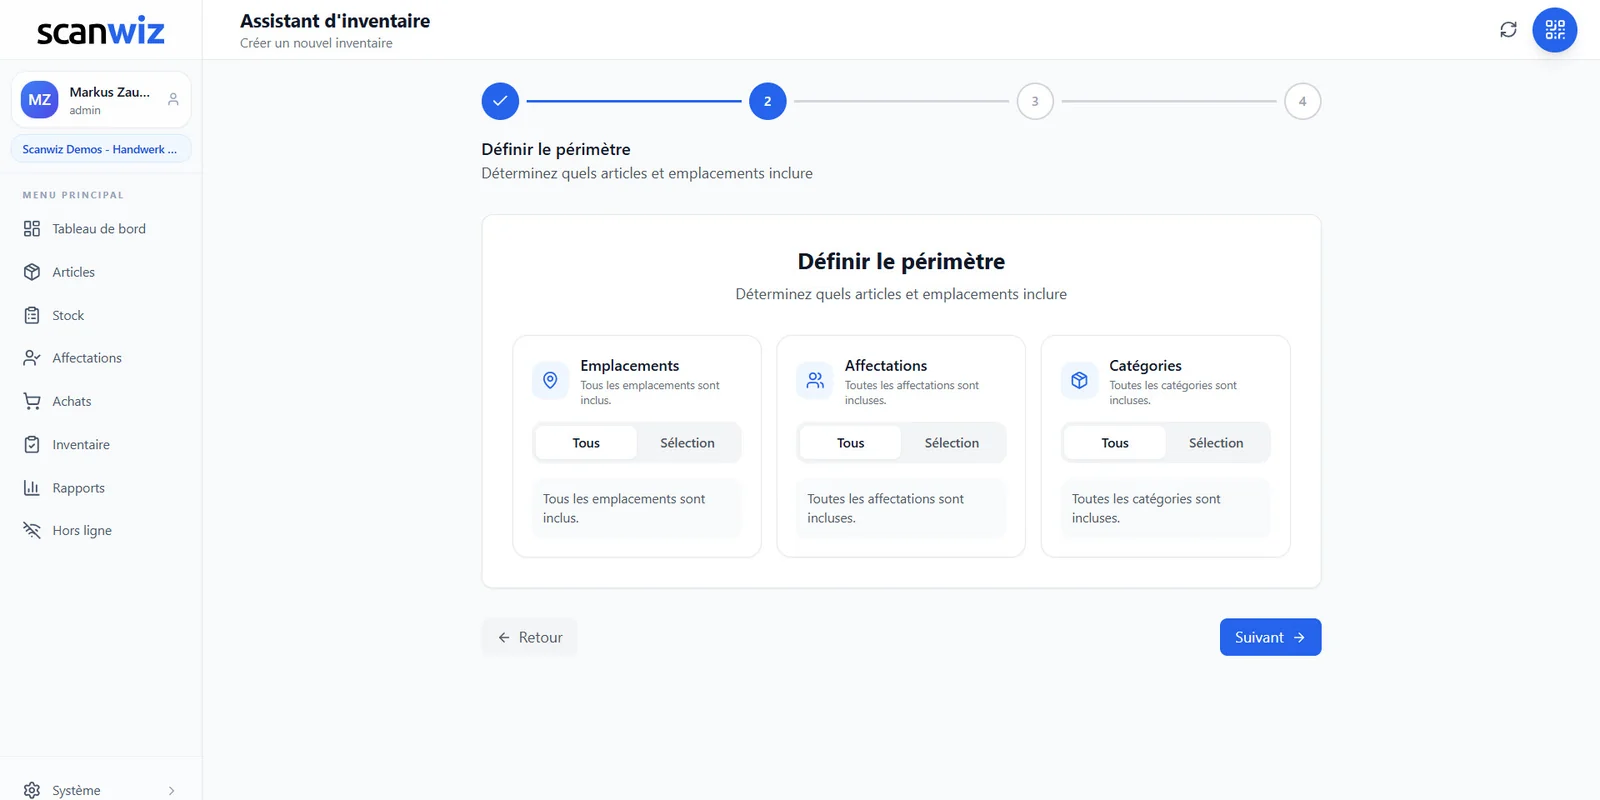
- Y compris ce qui est en déplacement : les affectations aux collaborateurs, véhicules et chantiers peuvent être intégrées au périmètre de comptage.
- Compter hors ligne : à la cave ou dans un conteneur de chantier, le comptage est enregistré localement puis synchronisé automatiquement.
- Plusieurs équipes, mise en pause possible : tout le monde voit la même progression ; l’inventaire peut être interrompu et repris le lendemain.
- Traçabilité complète : chaque inventaire est conservé avec son numéro, sa période, les participants et la liste des écarts, et peut être exporté pour la comptabilité.
Vos listes d’articles existantes s’importent depuis Excel, et votre premier comptage dans Scanwiz sert en même temps d’inventaire d’ouverture. Tous les détails de la fonction se trouvent sur la page logiciel d’inventaire, l’application pour iOS et Android sous application de gestion de stock. Plus de 250 entreprises utilisent Scanwiz ; sur les plateformes d’avis comme Capterra, GetApp et G2, Scanwiz obtient 4,9 sur 5 étoiles sur plus de 120 avis.
Questions fréquentes sur l’inventaire
Quand faut-il faire un inventaire ?
En France, au moins une fois tous les douze mois, en pratique à la date de clôture de l’exercice ou à une date proche. En Suisse, l’inventaire sert à justifier les postes du bilan à chaque clôture. Avec un inventaire tournant, le comptage peut être réparti sur toute l’année.
Qui est obligé de faire un inventaire ?
En France, toute personne physique ou morale ayant la qualité de commerçant (article L123-12 du Code de commerce). En Suisse, les personnes morales ainsi que les entreprises individuelles et sociétés de personnes à partir de 500 000 francs de chiffre d’affaires ; en dessous, une comptabilité simplifiée est possible.
Quels sont les différents types d’inventaire ?
Les principaux sont l’inventaire annuel de clôture, l’inventaire tournant, l’inventaire permanent et le comptage ponctuel. L’inventaire à l’aveugle est une méthode de comptage sans afficher le stock théorique, utilisable avec chacun de ces types.
Combien de temps dure un inventaire ?
Cela dépend du nombre d’articles, des emplacements et de la préparation. Un inventaire complet dans un entrepôt de taille moyenne prend généralement deux à cinq jours, un comptage ponctuel quelques heures. Si vous comptez par petites séries tout au long de l’année, il ne reste presque rien à faire à la clôture.
Avec un inventaire permanent, faut-il quand même compter ?
Oui. L’inventaire permanent indique le stock en continu, mais il doit être confirmé par des comptages physiques, et chaque article doit être compté au moins une fois par an. L’avantage : le comptage est réparti sur l’année au lieu d’être concentré sur une seule journée.
Combien de temps conserver les documents d’inventaire ?
En France, les documents comptables et pièces justificatives sont conservés dix ans (article L123-22 du Code de commerce) ; en Suisse, les livres et pièces comptables le sont également dix ans (art. 958f CO). Cela inclut les feuilles de comptage et procès-verbaux sur lesquels repose l’inventaire.
Peut-on faire un inventaire avec un smartphone ?
Oui. Avec une application d’inventaire comme Scanwiz, vous choisissez l’emplacement, scannez le code-barres ou le QR code de l’article et saisissez la quantité comptée. L’écart est calculé immédiatement et la ressaisie des feuilles de comptage disparaît. Scanwiz est testable gratuitement pendant 14 jours, sans carte bancaire.
Conclusion : un bon inventaire se prépare, il ne se subit pas
Pour faire un inventaire efficacement, l’essentiel du temps se gagne avant le jour du comptage : zones claires, fiches articles propres, unités sans ambiguïté et mouvements gelés. On compte en binôme et sans stock théorique, on recompte et on explique les écarts. Et en comptant par petites séries tout au long de l’année et en enregistrant les sorties immédiatement, l’état d’urgence annuel devient une routine de quelques heures.
Mis à jour en octobre 2026.
Plus de 250 clients font déjà confiance à Scanwiz
Le prochain inventaire arrive. Cette fois sans papier.
Comptez sur smartphone plutôt que sur papier, laissez Scanwiz vérifier les écarts automatiquement et clôturez l’inventaire en un clic. Commencez gratuitement ou découvrez dans une démo personnalisée à quoi cela ressemblerait dans votre entrepôt.