Inventur durchführen heißt: Du zählst, misst oder wiegst zu einem festgelegten Zeitpunkt alles, was in Deinem Betrieb an Material, Waren und Vorräten vorhanden ist, und hältst das Ergebnis nachvollziehbar fest. Für die meisten Betriebe ist das einmal im Jahr Pflicht – und oft ein Tag, an dem das Lager stillsteht, Zettel kursieren und am Ende trotzdem Zahlen nicht stimmen.
Dieser Leitfaden zeigt Dir, wer zur Inventur verpflichtet ist (in Deutschland und in der Schweiz), welche Inventurarten erlaubt sind, wie Du eine Inventur in sieben Schritten vorbereitest und durchführst und welche Fehler die meisten Inventurdifferenzen verursachen. Dazu gibt es eine Checkliste zum Abhaken.
Das Wichtigste in Kürze
- Die Inventur ist der Vorgang, das Inventar ihr Ergebnis: ein Verzeichnis aller Vermögensgegenstände und Schulden zu einem Stichtag.
- In Deutschland verlangt § 240 HGB eine Inventur bei Geschäftsbeginn und zum Schluss jedes Geschäftsjahres. Kleine Einzelkaufleute können nach § 241a HGB befreit sein. In der Schweiz ist der Bestand laut Art. 958c OR durch ein Inventar oder auf andere Art nachzuweisen.
- Du musst nicht zwingend am 31.12. zählen: zeitnah (±10 Tage), verlegt (drei Monate vorher bis zwei Monate danach) oder permanent über das Jahr verteilt ist ebenfalls zulässig.
- Die meisten Differenzen entstehen nicht beim Zählen, sondern beim Abtippen, durch nicht gebuchte Entnahmen und durch Material, das gerade im Fahrzeug oder auf der Baustelle liegt.
Inhalt: Inventur und Inventar · Wer muss? · Inventurarten · Inventur in 7 Schritten · Checkliste · Handwerk und Bau · Typische Fehler · Inventurdifferenzen · Mit Scanwiz · FAQ
Was ist eine Inventur? Inventur und Inventar einfach erklärt
Eine Inventur ist die vollständige Bestandsaufnahme aller Vermögensgegenstände und Schulden eines Unternehmens zu einem bestimmten Stichtag. Was sich anfassen lässt – Waren, Material, Ersatzteile, Werkzeuge –, wird körperlich erfasst: gezählt, gemessen oder gewogen. Was sich nicht anfassen lässt – Forderungen, Bankguthaben, Verbindlichkeiten –, wird per Buchinventur anhand von Belegen und Kontoauszügen ermittelt.
| Begriff | Was er bedeutet | Beispiel |
|---|---|---|
| Inventur | Der Vorgang der Bestandsaufnahme | Zählen aller Schrauben, Kabel und Handschuhe im Lager |
| Inventar | Das Ergebnis: das Verzeichnis aller Bestände mit Menge und Wert | Liste mit 1.240 Positionen und Gesamtwert |
| Inventurdifferenz | Abweichung zwischen gezähltem Ist- und gebuchtem Sollbestand | Soll 60 Dübelboxen, gezählt 54 |
| Stichtag | Der Tag, auf den sich das Inventar bezieht | 31.12. bei kalendergleichem Geschäftsjahr |
In diesem Beitrag geht es vor allem um den Teil, der im Lager Arbeit macht: Roh-, Hilfs- und Betriebsstoffe, Handelsware, Verbrauchsmaterial und Ersatzteile. Werkzeuge, Maschinen und Geräte gehören meist zum Anlagevermögen und werden über ein Anlagenverzeichnis geführt – wie Du sie mit Inventarnummer und Standort im Blick behältst, zeigt die Seite zur Inventarverwaltung. Grundlagen zum Umgang mit Lagerartikeln findest Du im Beitrag Was ist Lagerartikelverwaltung?
Wer muss eine Inventur durchführen?
Deutschland: Inventurpflicht nach HGB
Nach § 240 HGB muss jeder Kaufmann zu Beginn seines Handelsgewerbes und für den Schluss jedes Geschäftsjahres ein Inventar aufstellen. Das betrifft insbesondere GmbH, UG, AG, OHG und KG sowie eingetragene Kaufleute. Über die Abgabenordnung gilt die Pflicht auch steuerlich.
Ausgenommen sind laut § 241a HGB Einzelkaufleute, die an zwei aufeinanderfolgenden Abschlussstichtagen jeweils nicht mehr als 800.000 Euro Umsatz und 80.000 Euro Jahresüberschuss haben; bei einer Neugründung reicht der erste Abschlussstichtag. Freiberufler und Kleingewerbetreibende mit Einnahmen-Überschuss-Rechnung sind ebenfalls nicht inventurpflichtig. Das Inventar ist nach § 257 HGB zehn Jahre aufzubewahren.
Schweiz: Inventar nach Obligationenrecht
In der Schweiz sind juristische Personen sowie Einzelunternehmen und Personengesellschaften mit mindestens 500.000 Franken Umsatz im letzten Geschäftsjahr zur Buchführung und Rechnungslegung verpflichtet (Art. 957 OR). Nach Art. 958c Abs. 2 OR ist der Bestand der einzelnen Bilanzpositionen durch ein Inventar oder auf andere Art nachzuweisen. Geschäftsbücher und Belege – und damit auch die Inventurunterlagen – sind zehn Jahre aufzubewahren (Art. 958f OR). Kleinere Einzelunternehmen dürfen eine vereinfachte Buchhaltung führen; ein sauber gezählter Warenbestand ist aber auch dort die verlässlichste Grundlage für die Vermögensaufstellung.
| Deutschland | Schweiz | |
|---|---|---|
| Rechtsgrundlage | §§ 240, 241 HGB | Art. 957, 958c OR |
| Wer ist verpflichtet? | Kaufleute und Handelsgesellschaften | Juristische Personen; Einzelunternehmen und Personengesellschaften ab 500.000 CHF Umsatz |
| Ausnahme | Einzelkaufleute bis 800.000 € Umsatz und 80.000 € Gewinn | Vereinfachte Buchführung unter 500.000 CHF Umsatz |
| Aufbewahrung | 10 Jahre (§ 257 HGB) | 10 Jahre (Art. 958f OR) |
Auch ohne gesetzliche Pflicht lohnt es sich, regelmäßig eine Inventur durchzuführen: Sie deckt Schwund und Fehlbestände auf, macht Mindestbestände verlässlich und liefert belastbare Zahlen für Versicherung und Kreditgespräche.
Hinweis: Dieser Beitrag gibt einen praktischen Überblick und ersetzt keine Steuer- oder Rechtsberatung. Bewertungsfragen und Sonderfälle klärst Du am besten mit Deiner Steuerberatung beziehungsweise Deiner Treuhand.
Inventurarten im Überblick: Wann darfst Du zählen?
Die gute Nachricht vorweg: Die Jahresinventur muss nicht zwingend am Silvestertag stattfinden. § 241 HGB und die Einkommensteuer-Richtlinien (R 5.3 EStR) erlauben mehrere Verfahren, die den Aufwand deutlich verteilen können.
| Inventurart | Wann wird gezählt? | Gut geeignet für | Worauf achten? |
|---|---|---|---|
| Stichtagsinventur | Am Bilanzstichtag | Kleine und mittlere Lager | Betrieb steht für die Zählung meist still |
| Zeitnahe Stichtagsinventur | Bis zu 10 Tage vor oder nach dem Stichtag | Den Großteil der KMU | Bewegungen zwischen Zähltag und Stichtag per Beleg hinzu- oder herausrechnen |
| Vor- oder nachverlegte Inventur | Bis zu 3 Monate vor oder 2 Monate nach dem Stichtag | Saisonbetriebe, Bau mit ruhigem Winter | Bestand wird wertmäßig auf den Stichtag fortgeschrieben oder zurückgerechnet |
| Permanente Inventur | Laufend über das Jahr, jeder Artikel mindestens einmal | Betriebe mit lückenloser Lagerbuchführung | Alle Zu- und Abgänge müssen zeitnah gebucht sein |
| Stichprobeninventur | Hochrechnung aus einer Stichprobe | Sehr große Sortimente | Nur mit anerkannten mathematisch-statistischen Verfahren |
Wichtig: Für leicht verderbliche, schwundgefährdete oder besonders wertvolle Vorräte sind die permanente und die zeitverschobene Inventur nach R 5.3 Abs. 3 EStR nicht zulässig. Diese Artikel zählst Du also weiterhin rund um den Stichtag.
Welche Inventurart passt zu Deinem Betrieb?
- Bis etwa 500 Artikel, ein Lagerort: Eine zeitnahe Stichtagsinventur an einem ruhigen Tag zwischen den Jahren ist meist der einfachste Weg.
- Mehrere Lagerorte, Fahrzeuge oder Baustellen: Verteile die Zählung auf mehrere Tage oder zähle Bereiche nacheinander – mit sauberer Abgrenzung der Bewegungen.
- Digitale Lagerverwaltung mit gebuchten Entnahmen: Die permanente Inventur per Zykluszählung spart den Ausnahmezustand am Jahresende. Jede Woche ein Regal, und am Stichtag ist alles erledigt.
- Wenige teure Artikel, viele günstige: Teure A-Artikel häufiger zählen, günstige C-Artikel einmal im Jahr – so landet die Aufmerksamkeit dort, wo Differenzen wirklich Geld kosten.
Inventur durchführen in 7 Schritten
Eine gute Inventur wird zu zwei Dritteln vorbereitet und nur zu einem Drittel gezählt. Wer die Inventur durchführen will, ohne eine Nachtschicht einzulegen, hält sich an diese sieben Schritte.
1. Termin, Inventurart und Verantwortliche festlegen
Plane vier bis sechs Wochen im Voraus. Lege den Zähltag fest, wähle die Inventurart und benenne eine Person, die die Inventur leitet. Sie verteilt die Bereiche, beantwortet Fragen am Zähltag und gibt Differenzen frei. Wer eine verlegte Inventur plant, stimmt das Verfahren vorher mit der Steuerberatung ab.
2. Lager aufräumen und Zählbereiche einteilen
Teile das Lager in klar abgegrenzte Zählbereiche – Regal, Fach, Fahrzeug, Container – und nummeriere sie. Räume vorher auf: Leergut, Verpackungsmüll und beschädigte Ware gehören nicht in die Zählung. Fremdeigentum wie Kommissionsware, Leihgeräte oder Kundenmaterial kennzeichnest Du deutlich oder stellst es separat.
3. Artikelstamm und Etiketten prüfen
Jeder Artikel braucht eine eindeutige Bezeichnung, eine Nummer und vor allem eine eindeutige Zähleinheit: Stück, Packung oder Karton. Fehlende Etiketten druckst Du vorher nach – mit dem QR-Code-Etiketten-Generator geht das in wenigen Minuten. Doppelte oder längst ausgelaufene Artikel bereinigst Du jetzt, nicht am Zähltag.
4. Bewegungen stoppen oder sauber abgrenzen
Während gezählt wird, sollte im Zählbereich nichts rein- oder rausgehen. Lege einen klaren Stichzeitpunkt fest: Alle Wareneingänge und Entnahmen davor sind gebucht, alles danach wird separat gesammelt und erst nach der Zählung erfasst. Lieferscheine, die am Zähltag eintreffen, bekommen einen eigenen Stapel.
5. Zählen – in Zweierteams und ohne Sollmenge
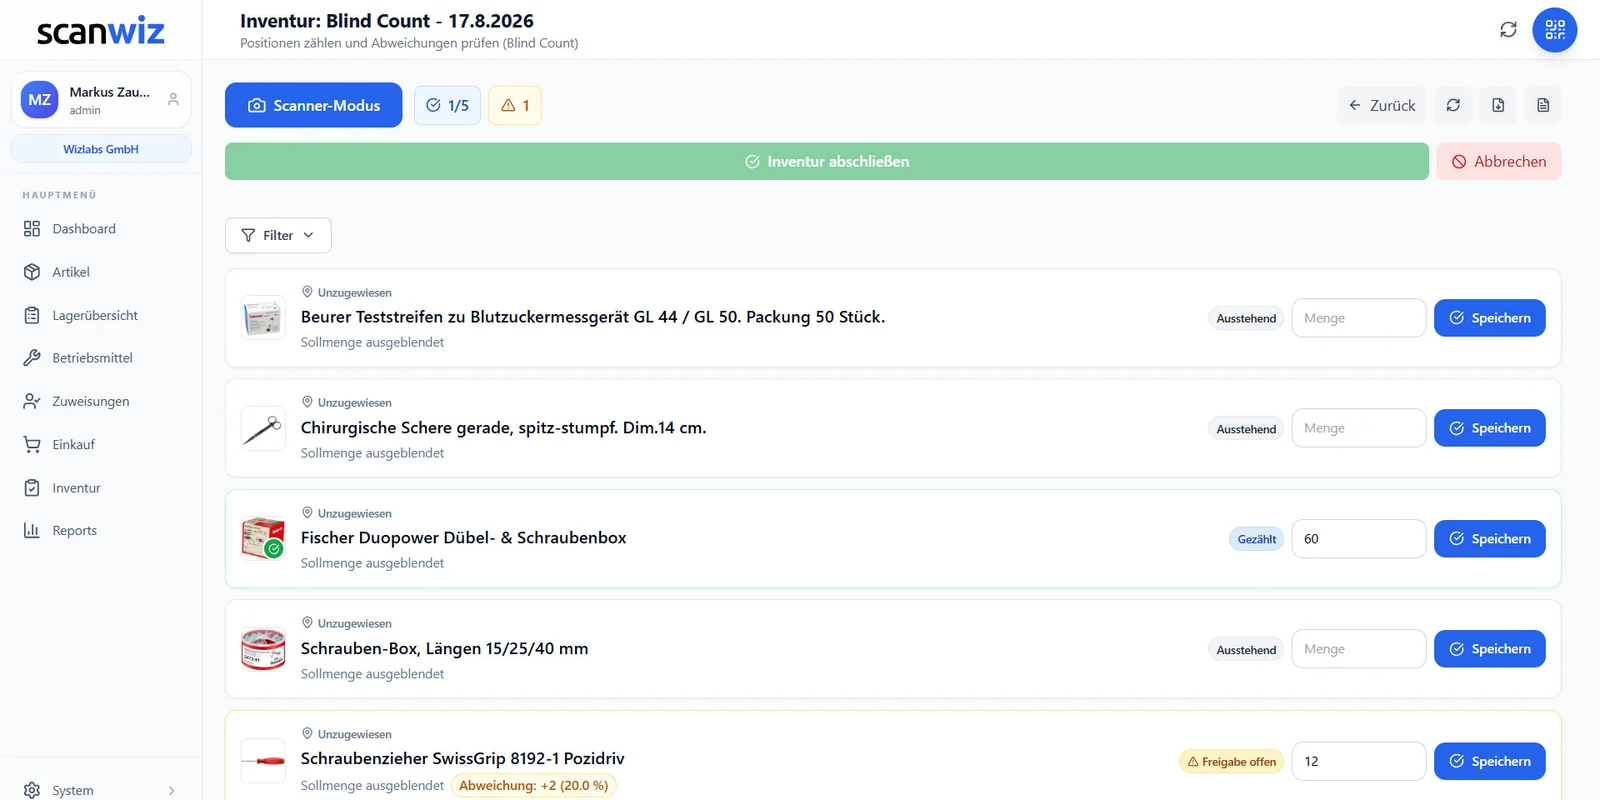
Bewährt hat sich das Vier-Augen-Prinzip: Eine Person zählt, die andere erfasst. Zeige den Zählteams nicht die erwartete Menge. Wer weiß, dass 60 Boxen im Regal stehen sollen, bestätigt eher, als nachzuzählen. Angebrochene Packungen werden nach einer vorher festgelegten Regel erfasst, gezählte Bereiche sichtbar markiert.
6. Differenzen nachzählen und klären
Lege vorher eine Toleranz fest, etwa zwei Prozent oder zwei Stück. Alles darüber wird von einem zweiten Team nachgezählt. Bleibt die Differenz, suchst Du die Ursache: falsche Einheit, eine nicht gebuchte Entnahme, ein Lieferschein ohne Wareneingang – oder Material, das gerade auf einer Baustelle liegt.
7. Abschließen, bewerten und dokumentieren
Übernimm die gezählten Mengen als neuen Bestand und buche die Differenzen aus. Für das Inventar werden die Mengen mit ihren Anschaffungskosten bewertet; Abwertungen für Ladenhüter oder beschädigte Ware klärst Du mit der Steuerberatung. Zum Schluss sicherst Du Zähllisten, Protokolle und die Differenzliste – sie gehören zu den aufbewahrungspflichtigen Unterlagen.
Inventur Checkliste: Inventur vorbereiten, zählen, abschließen
Mit dieser Checkliste kannst Du Deine nächste Inventur durchführen, ohne einen Schritt zu vergessen. Am besten druckst Du sie aus und hängst sie ins Lager.
Vier bis sechs Wochen vorher
- ☐ Zähltag, Inventurart und Inventurleitung festgelegt
- ☐ Steuerberatung oder Treuhand über Termin und Verfahren informiert
- ☐ Zählbereiche definiert und nummeriert, Lagerplan aktuell
- ☐ Artikelstamm bereinigt: Dubletten, Altartikel, Zähleinheiten
- ☐ Fehlende Etiketten oder QR-Codes gedruckt
- ☐ Zählteams eingeteilt und kurz eingewiesen
Am Tag vor der Inventur
- ☐ Lager aufgeräumt, Leergut und Müll entfernt
- ☐ Fremdeigentum und beschädigte Ware separiert und gekennzeichnet
- ☐ Alle offenen Wareneingänge und Entnahmen gebucht
- ☐ Material in Fahrzeugen, Containern und bei Mitarbeitenden erfasst oder zurückgeholt
- ☐ Geräte geladen, App oder Zähllisten vorbereitet
Am Zähltag
- ☐ Warenbewegungen gestoppt, Stichzeitpunkt notiert
- ☐ In Zweierteams und ohne sichtbare Sollmenge gezählt
- ☐ Gezählte Bereiche markiert, kein Bereich doppelt
- ☐ Lieferungen während der Zählung separat gesammelt
Nach der Zählung
- ☐ Abweichungen über der Toleranz nachgezählt
- ☐ Ursachen der größten Differenzen geklärt und notiert
- ☐ Bestände übernommen, Differenzen gebucht
- ☐ Zähllisten, Protokoll und Differenzliste archiviert
- ☐ Lessons learned für die nächste Inventur festgehalten
Inventur im Handwerk und auf dem Bau: Was nicht im Lager liegt
In Handwerks- und Baubetrieben liegt ein guter Teil des Bestands nicht im Lager, sondern im Servicefahrzeug, im Baustellencontainer oder im Spind. Wird dieser Teil vergessen, taucht er als Fehlbestand auf – obwohl nichts verloren ist. Drei Regeln helfen:
- Fahrzeuge als eigene Lagerorte führen: Jedes Fahrzeug ist ein Zählbereich mit eigenem Bestand. So wird es mitgezählt, statt geschätzt.
- Verbautes Material abgrenzen: Was bereits auf der Baustelle verbaut ist, gehört nicht mehr zum Lagerbestand, sondern zu den Aufträgen in Arbeit. Wie das bewertet wird, klärst Du mit Deiner Steuerberatung.
- Werkzeug getrennt erfassen: Akkuschrauber, Messgeräte und Leitern sind meist Anlagevermögen und gehören in die Werkzeugverwaltung mit Inventarnummer und aktueller Zuweisung – nicht in die Mengenzählung. Wie Du dabei verhinderst, dass Geräte verschwinden, zeigt der Ratgeber Werkzeugschwund stoppen.
Wie Material und Werkzeug zwischen Lager, Fahrzeug und Baustelle ohne Zettelwirtschaft nachvollziehbar bleiben, zeigt die Seite Scanwiz in Handwerk und Industrie.
7 typische Fehler bei der Inventur
- Sollmenge auf der Zählliste: Wer die erwartete Zahl sieht, bestätigt sie. Kleine Abweichungen werden unbewusst weggerundet.
- Zettel abtippen: Zwischen Klemmbrett und Tabelle entstehen Zahlendreher, unleserliche Ziffern und vertauschte Zeilen.
- Einheiten verwechselt: Gezählt werden 12 Kartons, im System stehen Stück. Aus 12 werden 12 statt 600.
- Bereiche doppelt oder gar nicht gezählt: Ohne klare Bereichseinteilung zählen zwei Teams dasselbe Regal, und das Außenlager fehlt.
- Bewegungen während der Zählung: Ein Monteur holt schnell noch Material, eine Lieferung wird eingeräumt – und keiner bucht es.
- Fremdeigentum mitgezählt: Kommissionsware, Leihgeräte oder Kundenmaterial blähen den Bestand auf.
- Differenzen ausbuchen, ohne Ursache: Wer nur korrigiert, aber nicht nachfragt, hat im nächsten Jahr dieselben Lücken.
Viele dieser Fehler hängen direkt mit Papier und Tabellen zusammen. Wie weit Du mit einer Excel-Liste kommst und wo die Grenzen liegen, zeigt unser Beitrag Lagerbestand in Excel führen.
Inventurdifferenzen: Ursachen erkennen und vermeiden
Eine Inventur ohne jede Differenz ist selten – und eher verdächtig. Entscheidend ist, ob die Abweichungen im Rahmen bleiben und ob Du ihre Ursachen kennst. Die häufigsten Muster:
| Ursache | Typisches Muster | Was hilft |
|---|---|---|
| Nicht gebuchte Entnahmen | Immer dieselben Verbrauchsartikel fehlen | Entnahme per Scan direkt am Regal buchen |
| Falsche Einheit | Abweichung um ein Vielfaches | Eine Zähleinheit je Artikel festlegen |
| Fehlender Wareneingang | Mehrbestand nach einer Lieferung | Lieferungen vor dem Einräumen buchen |
| Material unterwegs | Fehlbestand, der später wieder auftaucht | Fahrzeuge und Zuweisungen mitzählen |
| Schwund oder Diebstahl | Teure, kleine Artikel fehlen regelmäßig | Häufiger zählen, Zugriff regeln |
Gegen Differenzen bei Verbrauchsmaterial hilft vor allem eines: Entnahmen sofort buchen. Wie das ohne Zettel funktioniert und wie Du Mindestbestände sinnvoll setzt, erklärt der Leitfaden Verbrauchsmaterial im Lager digital verwalten.
Inventur durchführen mit Scanwiz: zählen statt abtippen
Scanwiz ist eine Lagerverwaltungssoftware für Betriebe, die Material, Verbrauchsmaterial und Werkzeug im eigenen Lager führen. Die Inventur ist dort kein Jahresend-Projekt, sondern eine Funktion, die Du jederzeit startest:
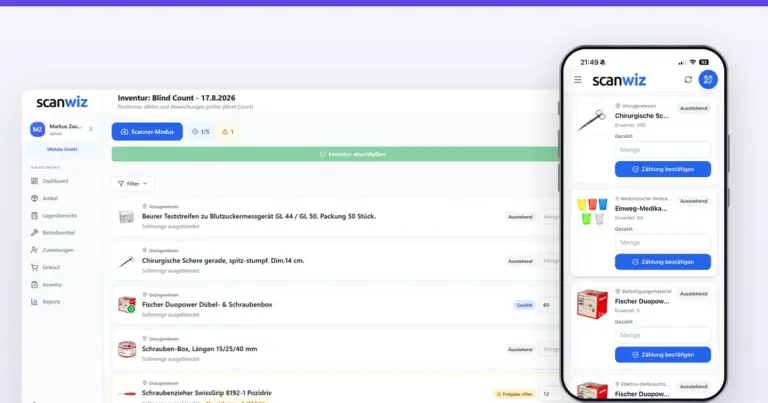
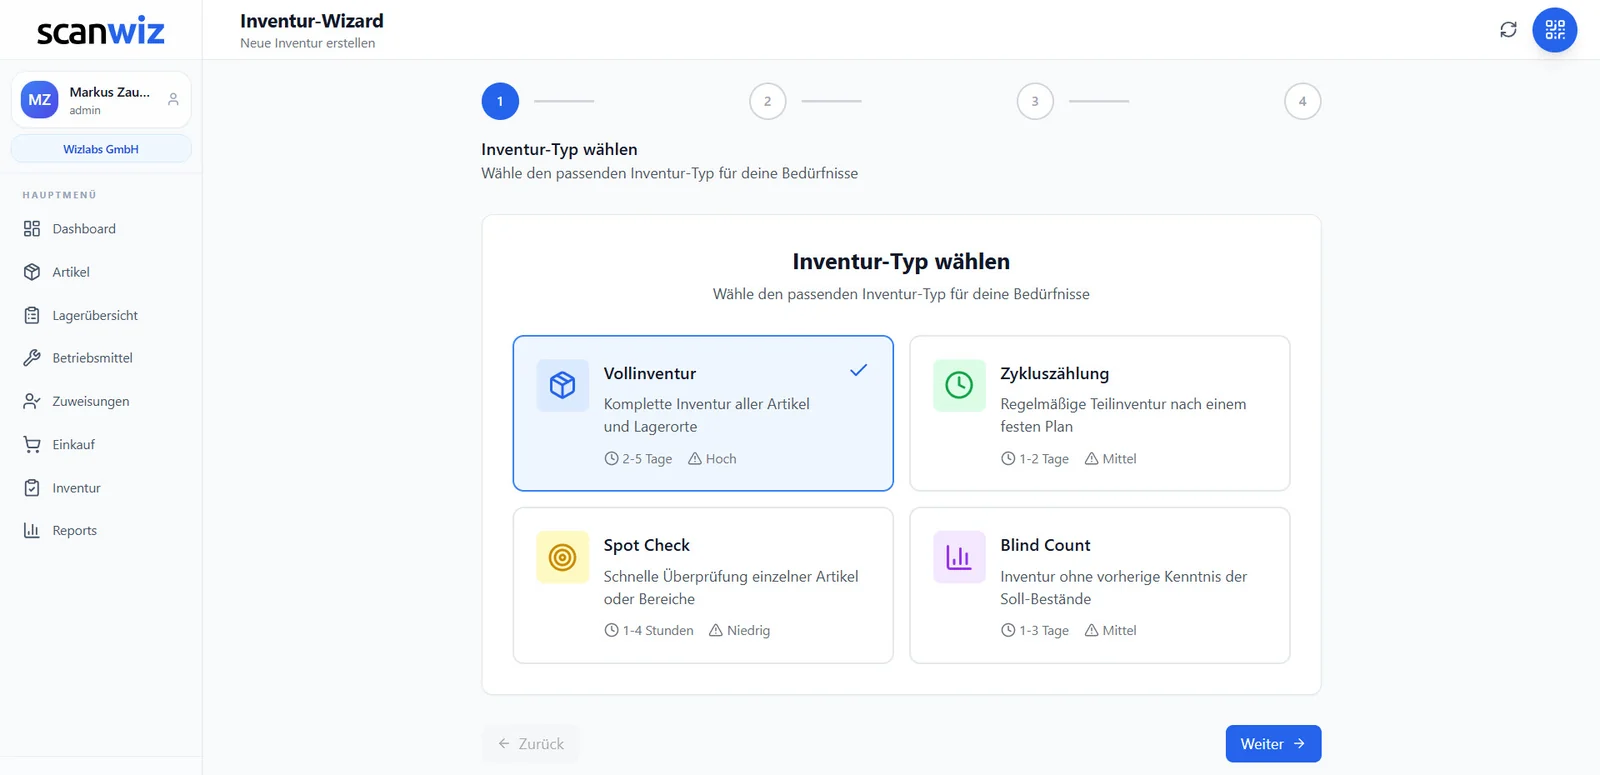
- Vier Inventurarten: Vollinventur, Zykluszählung für die permanente Inventur, Spot Check für Stichproben zwischendurch und Blind Count ohne sichtbare Sollmenge.
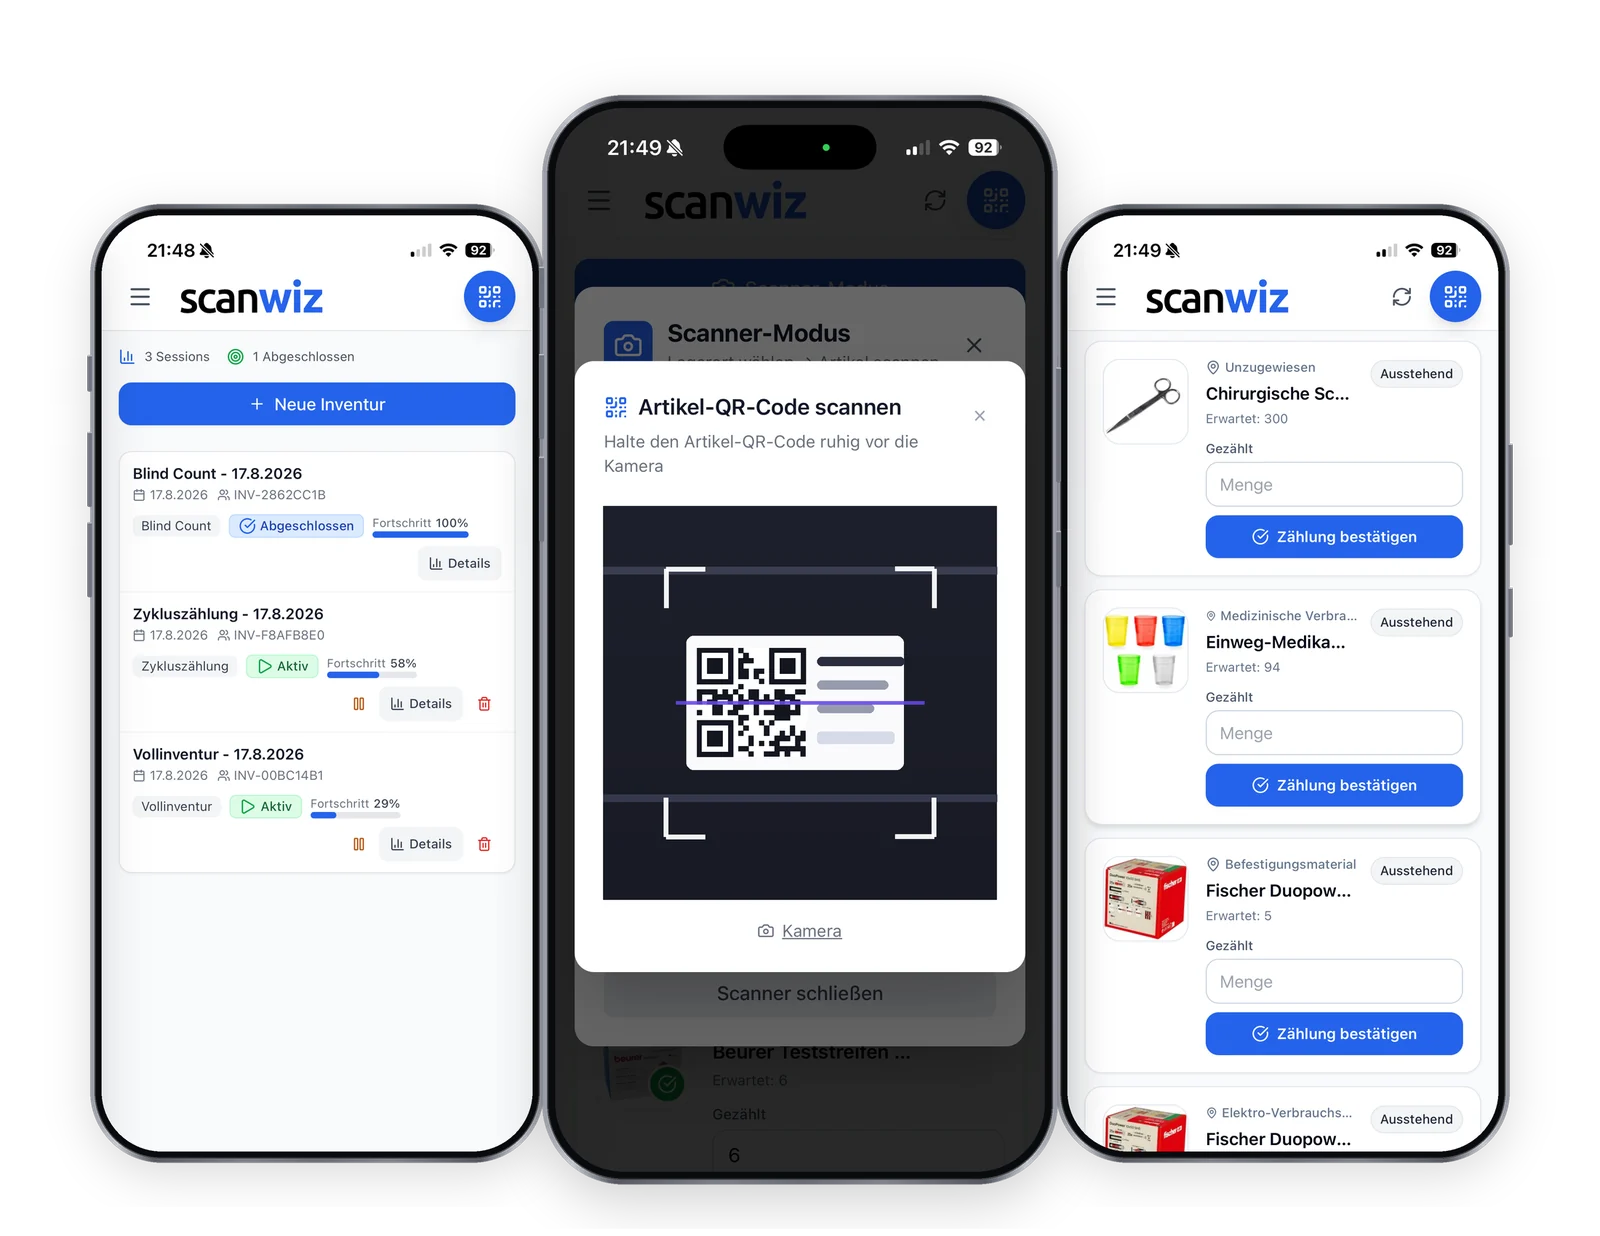
- Zählen am Handy: Lagerort wählen, QR-Code oder Barcode scannen, Menge bestätigen. Kein Abtippen, keine Übertragungsfehler. Auch mit Tablet oder externem Scanner.
- Toleranz in Prozent und Stück: Nur Abweichungen über Deiner Grenze landen zur Freigabe, alles andere läuft durch.
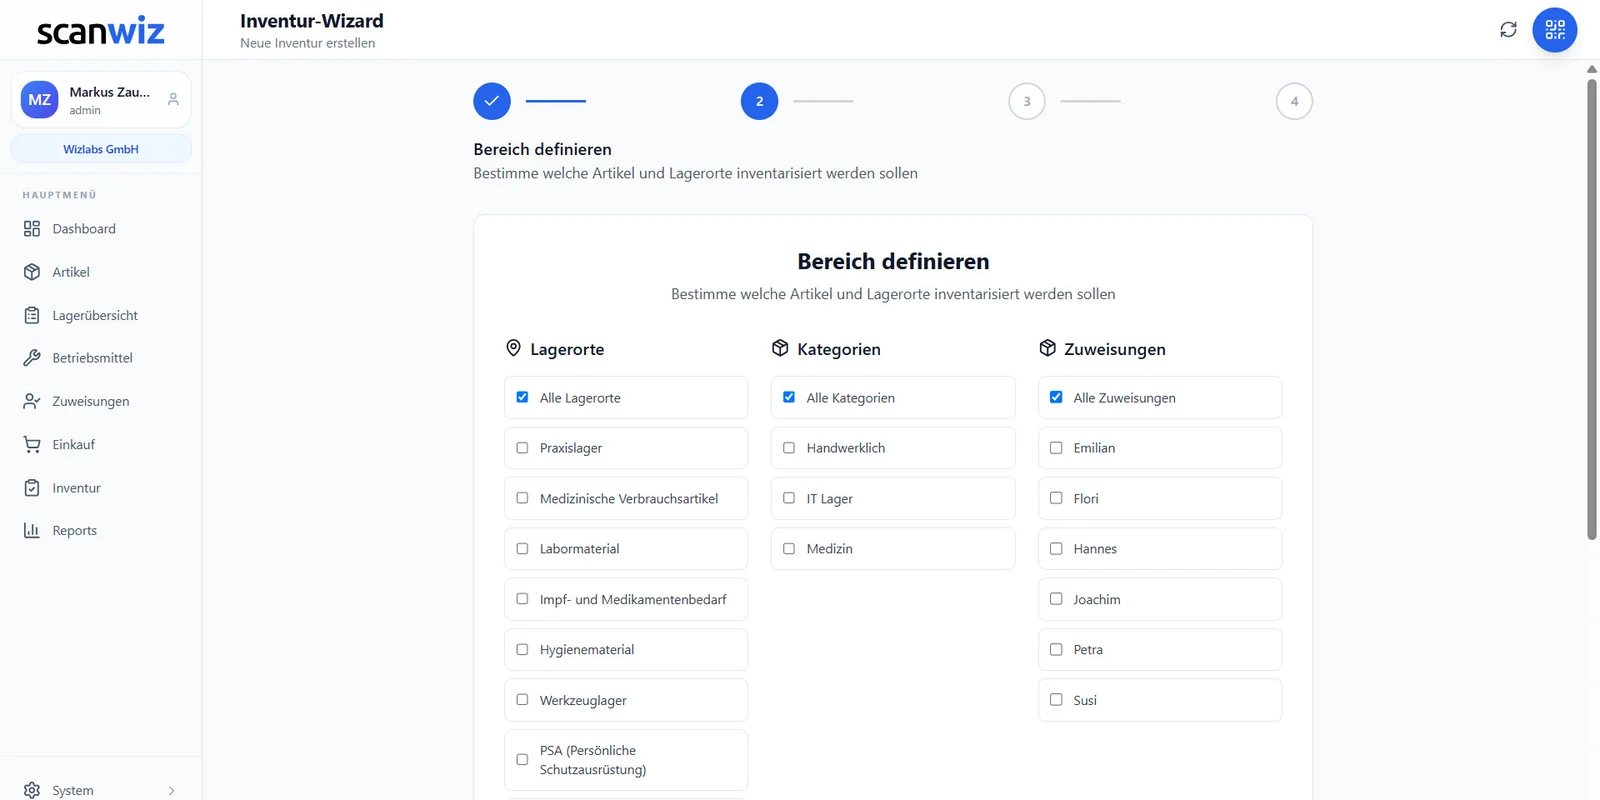
- Auch was unterwegs ist: Zuweisungen an Mitarbeitende, Fahrzeuge und Baustellen lassen sich in den Zählumfang aufnehmen.
- Offline zählen: Im Keller oder im Baustellencontainer wird lokal gezählt und später automatisch übertragen.
- Mehrere Zählteams, pausierbar: Alle sehen denselben Fortschritt; die Inventur lässt sich pausieren und am nächsten Tag fortsetzen.
- Prüfbar dokumentiert: Jede Inventur bleibt mit Nummer, Zeitraum, Beteiligten und Differenzliste erhalten und lässt sich für die Buchhaltung exportieren.
Bestehende Artikellisten kommen per Excel-Import hinein, und die erste Zählung in Scanwiz ist gleichzeitig Deine Eröffnungsinventur. Alle Details zur Funktion findest Du auf der Seite Inventursoftware, die App für iOS und Android unter Lagerverwaltung App. Scanwiz nutzen über 250 Betriebe; in Bewertungsportalen wie Capterra, GetApp und G2 liegt Scanwiz bei 4,9 von 5 Sternen aus über 120 Bewertungen.
Häufige Fragen zur Inventur
Wann muss eine Inventur durchgeführt werden?
In Deutschland bei Geschäftsbeginn und zum Schluss jedes Geschäftsjahres, meist also zum 31. Dezember. Gezählt werden darf zeitnah innerhalb von zehn Tagen vor oder nach dem Stichtag, bei der verlegten Inventur bis zu drei Monate vorher oder zwei Monate danach, oder laufend über das Jahr verteilt als permanente Inventur.
Wer ist von der Inventurpflicht befreit?
In Deutschland Einzelkaufleute, die an zwei aufeinanderfolgenden Abschlussstichtagen höchstens 800.000 Euro Umsatz und 80.000 Euro Jahresüberschuss haben (§ 241a HGB), sowie Freiberufler und Kleingewerbetreibende mit Einnahmen-Überschuss-Rechnung. In der Schweiz dürfen Einzelunternehmen und Personengesellschaften unter 500.000 Franken Umsatz eine vereinfachte Buchhaltung führen.
Welche Inventurarten gibt es?
Die wichtigsten sind die Stichtagsinventur, die zeitnahe Stichtagsinventur, die vor- oder nachverlegte Inventur, die permanente Inventur und die Stichprobeninventur. Sie unterscheiden sich vor allem darin, wann gezählt wird und welche Voraussetzungen die Lagerbuchführung erfüllen muss.
Wie lange dauert eine Inventur?
Das hängt von Artikelzahl, Lagerorten und Vorbereitung ab. Eine Vollinventur in einem mittelgroßen Lager dauert typischerweise zwei bis fünf Tage, ein Spot Check einzelner Bereiche wenige Stunden. Wer übers Jahr in kleinen Runden zählt, braucht am Stichtag kaum noch Zeit.
Muss ich bei der permanenten Inventur trotzdem zählen?
Ja. Bei der permanenten Inventur wird der Bestand zum Stichtag aus der Lagerbuchführung übernommen, aber jeder Artikel muss mindestens einmal im Jahr körperlich gezählt werden. Der Vorteil: Du verteilst die Zählung über das ganze Jahr, statt alles an einem Tag zu erledigen.
Wie lange muss ich Inventurunterlagen aufbewahren?
In Deutschland ist das Inventar nach § 257 HGB zehn Jahre aufzubewahren, in der Schweiz gilt für Geschäftsbücher und Belege nach Art. 958f OR ebenfalls eine Frist von zehn Jahren. Dazu gehören auch Zähllisten und Protokolle, auf denen das Inventar beruht.
Kann ich eine Inventur mit dem Handy durchführen?
Ja. Mit einer Inventur-App wie Scanwiz wählst Du den Lagerort, scannst den Barcode oder QR-Code des Artikels und tippst die gezählte Menge ein. Die Abweichung wird sofort berechnet, und das Abtippen von Zähllisten entfällt. Scanwiz ist 14 Tage kostenlos testbar, ohne Kreditkarte.
Fazit: Eine gute Inventur wird vorbereitet, nicht durchgestanden
Wer eine Inventur durchführen muss, gewinnt die meiste Zeit vor dem Zähltag: mit klaren Zählbereichen, einem bereinigten Artikelstamm, eindeutigen Einheiten und gestoppten Bewegungen. Gezählt wird im Zweierteam und ohne Sollmenge, Differenzen werden nachgezählt und erklärt. Und wer übers Jahr in kleinen Runden zählt und Entnahmen sofort bucht, macht aus dem jährlichen Ausnahmezustand eine Routine von wenigen Stunden.
Aktualisiert im Oktober 2026.
Über 250 Kunden vertrauen bereits auf Scanwiz
Die nächste Inventur kommt bestimmt. Diesmal ohne Zettel.
Zähl am Handy statt auf dem Klemmbrett, lass Abweichungen automatisch prüfen und schließ die Inventur mit einem Klick ab. Starte kostenfrei oder lass Dir in einer persönlichen Demo zeigen, wie das in Deinem Lager aussieht.