
Glossaire · Inventaire
Qu’est-ce que l’inventaire annuel ?
Le grand classique de fin d’année : tous les stocks sont comptés d’un coup, généralement entre les fêtes. Découvrez ici de quelle marge de temps vous disposez, comment reporter correctement les mouvements jusqu’à la date de clôture et quand une autre méthode est plus intéressante.
En bref
Avec l’inventaire annuel, tous les stocks sont relevés physiquement à proximité de la date de clôture – le plus souvent à la fin de l’exercice, le 31 décembre. Sur le plan fiscal allemand, « à proximité » signifie en général dix jours avant ou après la date de clôture. Les mouvements entre le jour du comptage et la clôture sont reportés ou recalculés à l’aide des justificatifs.
Inventaire annuel : définition
L’inventaire annuel est la forme de base de l’inventaire : à un moment fixe, tout le stock est compté, mesuré et pesé. Comme tout se passe en même temps, la méthode est simple à comprendre et ne nécessite pas de comptabilité de stock particulière – en revanche, elle mobilise beaucoup de personnel pendant quelques jours.
De quelle marge disposez-vous ?
Rares sont les entreprises qui parviennent à compter tout le stock pile le 31 décembre. C’est pourquoi les règles fiscales allemandes prévoient que le comptage doit avoir lieu à proximité de la date, en général dans les dix jours avant ou après la clôture. Toutes les entrées et sorties entre le jour du comptage et la clôture sont prises en compte à l’aide des justificatifs.
| Compté le | Calcul à la date de clôture |
|---|---|
| Avant la clôture | Stock compté + entrées − sorties jusqu’à la clôture (report) |
| Après la clôture | Stock compté − entrées + sorties depuis la clôture (recalcul) |
Si vous avez besoin de plus de marge, vous pouvez passer à l’inventaire décalé : jusqu’à trois mois avant ou deux mois après la clôture, avec un report en valeur (§ 241, al. 3 HGB). Ou à l’inventaire permanent, avec des comptages répartis sur l’année.
Exemple : stock de panneaux en menuiserie
La menuiserie compte le 28 décembre, car la fermeture commence le 29. Le 29, du matériel est encore sorti pour un dépannage urgent.
- Compté le 28/12 : panneaux d’aggloméré 19 mm
42 panneaux - Entrées du 29 au 31/12
0 - Sorties du 29 au 31/12 selon bon de sortie
−6 - Stock à la clôture du 31/12
36 panneaux
L’état d’inventaire retient 36 panneaux, pas 42. Le bon de sortie du 29 décembre fait partie de la documentation d’inventaire, pour que le report reste traçable.
Comment préparer l’inventaire annuel
- Fixer la dateDans la fenêtre de temps, si possible hors activité.
- Ranger le stockMettre à part la marchandise de tiers, les rebuts et les emballages vides.
- Répartir les zonesChaque zone a son équipe de comptage, rien n’est compté deux fois.
- Prévoir le stock extérieurNe pas oublier véhicules, chantiers et salariés.
- Bloquer les mouvementsOu les isoler proprement avec des justificatifs.
Vous trouverez une check-list détaillée dans le guide Faire un inventaire.
Avantages et inconvénients
Avantages
- Simple à organiser et à comprendre
- Pas de comptabilité de stock continue nécessaire
- Tous les stocks à la même date
Inconvénients
- Effort important sur quelques jours, souvent avec arrêt
- La pression du temps entraîne des erreurs de comptage
- Les écarts n’apparaissent qu’au bout d’un an
4 erreurs typiques avec l’inventaire annuel
- Oublier les mouvements après le comptage. Ce qui entre ou sort entre le jour du comptage et la clôture doit être pris en compte.
- Dépasser la fenêtre de temps. Qui ne compte qu’à la mi-janvier a besoin d’une autre méthode.
- Compter deux fois ou pas du tout. Sans zones claires ni repères, des rayonnages sont oubliés ou comptés deux fois.
- Estimer sous la pression. « À peu près 50 » n’est pas un comptage. Mieux vaut prévoir plus de temps.
L’inventaire annuel avec Scanwiz
Pour l’inventaire annuel, choisissez dans Scanwiz l’inventaire complet : tous les emplacements, toutes les catégories et, si vous le souhaitez, tout ce qui est affecté aux salariés, véhicules ou chantiers. Plusieurs équipes comptent en même temps sur leur téléphone, même en sous-sol sans réseau. Les écarts au-delà de votre tolérance partent en validation, et à la fin vous obtenez un procès-verbal avec période, participants et liste des écarts.
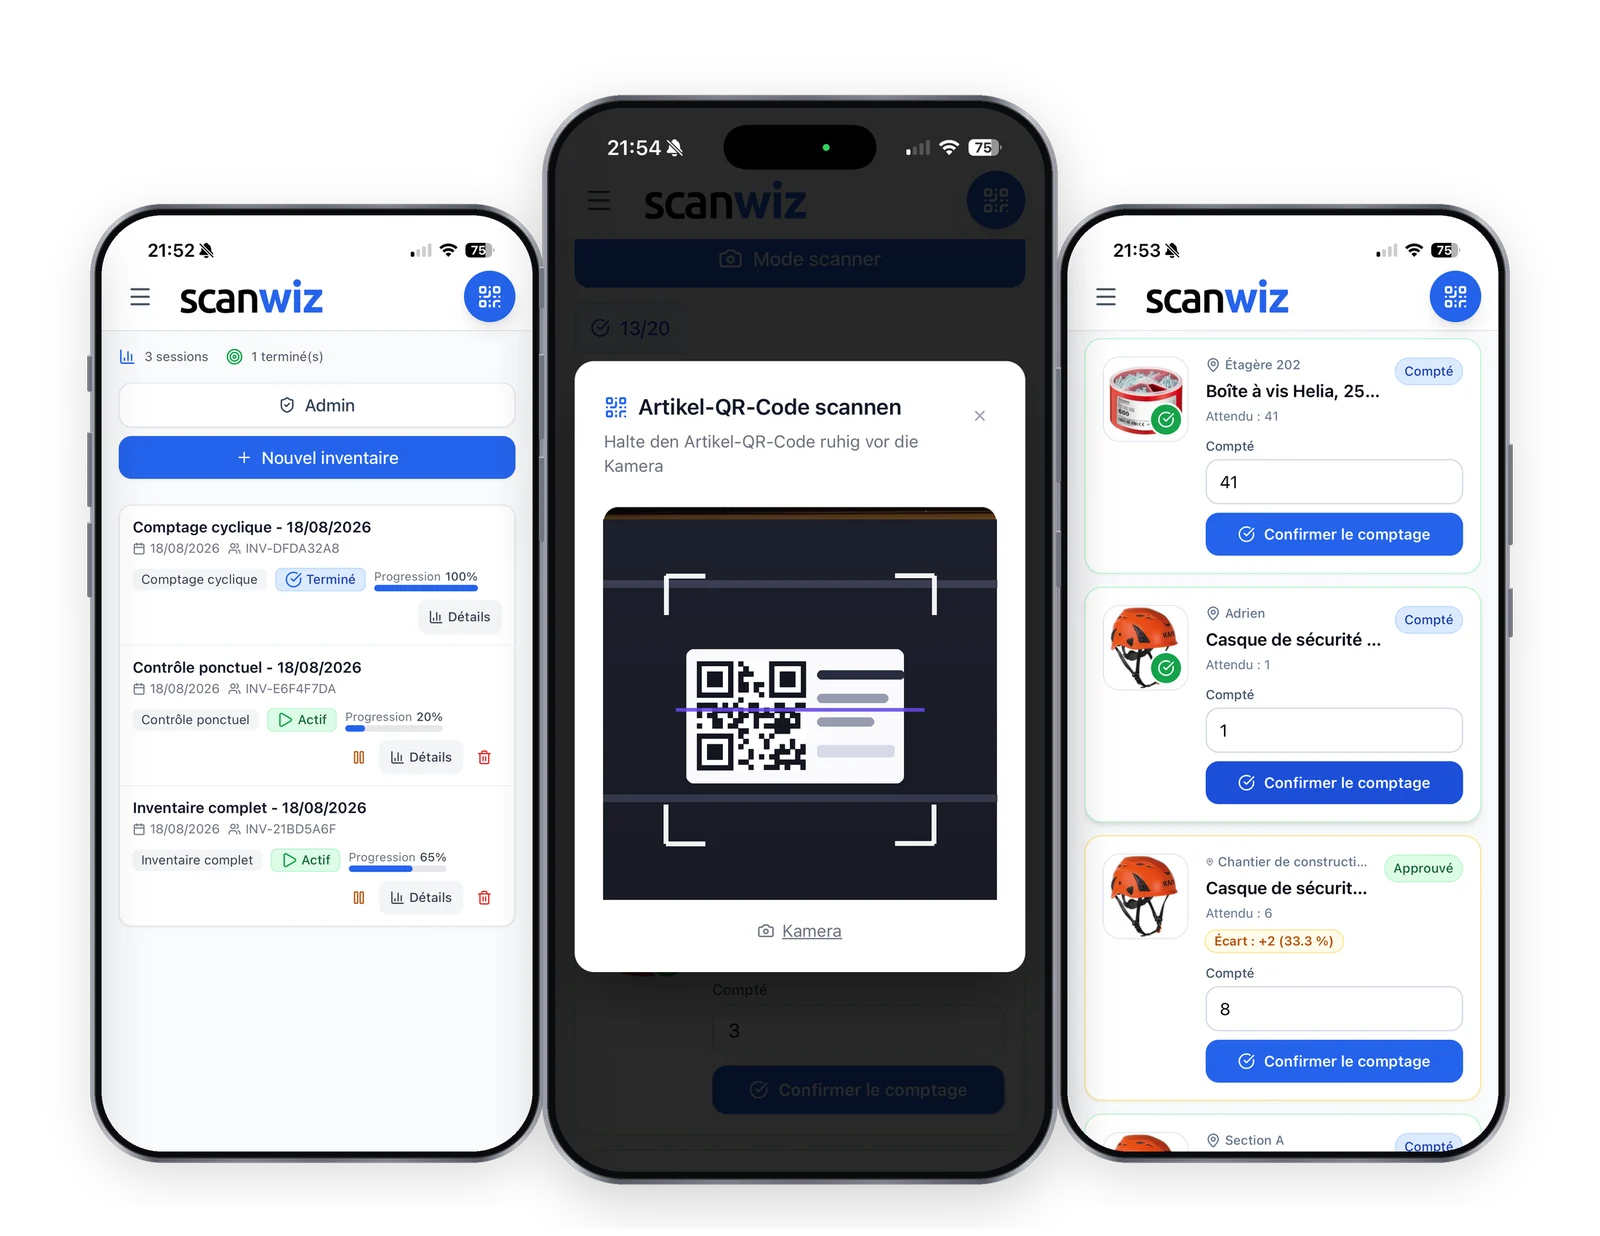
- Inventaire complet sur emplacements, catégories et affectations
- Plusieurs personnes en parallèle, même hors ligne
- Procès-verbal avec numéro, période et liste des écarts
Questions fréquentes sur l’inventaire annuel
Qu’est-ce qu’un inventaire annuel ?
Un inventaire au cours duquel tous les stocks sont relevés physiquement à proximité de la date de clôture – le plus souvent le 31 décembre.
L’inventaire doit-il avoir lieu exactement le 31 décembre ?
Non. Sur le plan fiscal allemand, un comptage est en général considéré comme proche s’il a lieu dans les dix jours avant ou après la date de clôture. Les mouvements intermédiaires sont reportés ou recalculés à l’aide des justificatifs.
Quelle différence avec l’inventaire décalé ?
Avec l’inventaire décalé, on peut compter jusqu’à trois mois avant ou deux mois après la clôture. Le stock est alors reporté ou recalculé en valeur à la date de clôture (§ 241, al. 3 HGB).
À qui l’inventaire annuel convient-il ?
Surtout aux petits et moyens stocks et aux entreprises sans enregistrement continu des stocks. Avec un logiciel de stock bien tenu, l’inventaire permanent permet d’éviter l’arrêt de fin d’année.
Sources & méthodologie
- § 240 HGB – Inventar (Code de commerce allemand). gesetze-im-internet.de, consulté le 10/11/2026.
- § 241 HGB – méthodes d’inventaire simplifiées (inventaire décalé). gesetze-im-internet.de, consulté le 10/11/2026.
- R 5.3 EStR – relevé des stocks (inventaire à proximité de la clôture, directives fiscales allemandes).
- Exemple chiffré : calcul propre de Scanwiz.
Mis à jour en novembre 2026 · Rédaction Scanwiz · ne constitue pas un conseil juridique ou fiscal
Plus loin dans le glossaire
En lien avec l’inventaire annuel.
Plus de 250 clients font déjà confiance à Scanwiz
Du glossaire à la pratique – Scanwiz s’occupe du reste.
Stock minimum, inventaires, échéances de contrôle et lots sont gérés automatiquement dans Scanwiz au quotidien. Testez gratuitement pendant 14 jours avec toute votre équipe – sans carte bancaire. Ou découvrez tout lors d’une démo personnalisée.


