
Glossaire · Inventaire
Qu’est-ce qu’un état d’inventaire ?
Après le comptage vient la liste : l’état d’inventaire recense ce qu’une entreprise possède et ce qu’elle doit – par nature, quantité et valeur. Découvrez ici comment il est structuré, ce qu’il contient et pourquoi le mot « inventaire » désigne souvent autre chose au quotidien.
En bref
L’état d’inventaire (en allemand Inventar) est la liste détaillée de tous les actifs et dettes d’une entreprise par nature, quantité et valeur à une date donnée. C’est le résultat de l’inventaire ; il se divise en actifs, dettes et actif net. En Allemagne, selon le § 240 du Code de commerce (HGB), les commerçants doivent l’établir au début de leur activité et à la clôture de chaque exercice.
État d’inventaire : définition
Lors de l’inventaire, on compte, on mesure et on enregistre. L’état d’inventaire est ce qui en ressort : un relevé complet et valorisé. Il cite chaque poste avec sa quantité et sa valeur – du véhicule de société au matériel en stock, jusqu’au solde bancaire et à l’emprunt en cours.
Le bilan est ensuite tiré de l’état d’inventaire. Il regroupe les nombreux postes en quelques rubriques et oppose actifs et capitaux sous forme de compte.
Structure d’un état d’inventaire
Actifs
- Actif immobilisé : reste durablement dans l’entreprise
- Actif circulant : est consommé ou vendu
- Classé par liquidité croissante
Dettes
- À long terme : p. ex. emprunts
- À court terme : p. ex. factures fournisseurs
- Classé par échéance
Actif net
- Actifs moins dettes
- Correspond aux capitaux propres
Exemple : état d’inventaire d’une entreprise de peinture
| Poste | Valeur |
|---|---|
| A. Actifs | |
| Véhicules (3 utilitaires) | 48 000 € |
| Échafaudage, machines, outillage | 22 000 € |
| Mobilier et équipement de bureau | 6 000 € |
| Peintures, vernis, matériel selon liste d’inventaire | 14 000 € |
| Créances clients | 31 000 € |
| Avoirs bancaires | 19 000 € |
| Total des actifs | 140 000 € |
| B. Dettes | |
| Emprunts véhicules | 45 000 € |
| Dettes fournisseurs | 12 000 € |
| Total des dettes | 57 000 € |
| C. Actif net | 83 000 € |
La ligne « matériel selon liste d’inventaire » est le résultat du comptage du stock. Derrière se trouve une liste à part avec chaque pot de peinture, chaque rouleau de film de protection et chaque paquet d’enduit – avec quantité et prix d’achat.
Simplifications de l’état d’inventaire
- Valeur fixe (§ 240, al. 3 HGB) : les immobilisations corporelles ainsi que les matières premières et fournitures renouvelées régulièrement et d’importance secondaire peuvent être comptabilisées pour une quantité et une valeur constantes. Un relevé physique n’est alors en général nécessaire que tous les trois ans. Typique : éléments d’échafaudage, matériel de coffrage.
- Évaluation groupée (§ 240, al. 4 HGB) : des stocks de même nature peuvent être regroupés et valorisés au coût moyen pondéré.
L’inventaire au quotidien : mobilier et équipement
Dans le langage courant, « inventaire » désigne souvent autre chose : le mobilier et l’équipement d’une entreprise – meubles, appareils, outillage, informatique. Qui « gère son inventaire » veut savoir quels objets existent, où ils se trouvent et qui les utilise. Chaque objet reçoit pour cela un numéro d’inventaire unique.
C’est étroitement lié à l’état d’inventaire comptable : une liste d’équipements bien tenue est la meilleure base pour la partie actif immobilisé et pour l’inventaire de fin d’année.
4 erreurs typiques avec l’état d’inventaire
- Confondre inventaire et état d’inventaire. Le comptage seul ne suffit pas – c’est avec la valorisation et le relevé complet que naît l’état d’inventaire.
- Oublier les objets hors site. L’outillage sur un chantier ou un ordinateur en télétravail en font tout autant partie.
- Garder ce qui est réformé. Les appareils défectueux ou vendus doivent sortir, sinon les actifs sont surévalués.
- Ne pas conserver les justificatifs. En Allemagne, états d’inventaire et feuilles de comptage font partie des pièces comptables et se conservent dix ans.
Tenir son inventaire avec Scanwiz
Dans Scanwiz, vous gérez les équipements comme des instances individuelles avec numéro d’inventaire, emplacement et affectation actuelle à des salariés, véhicules ou chantiers – et les consommables avec quantité et valeur par emplacement. Pour la clôture, vous comptez les deux en un seul inventaire et exportez les résultats vers Excel pour votre expert-comptable.
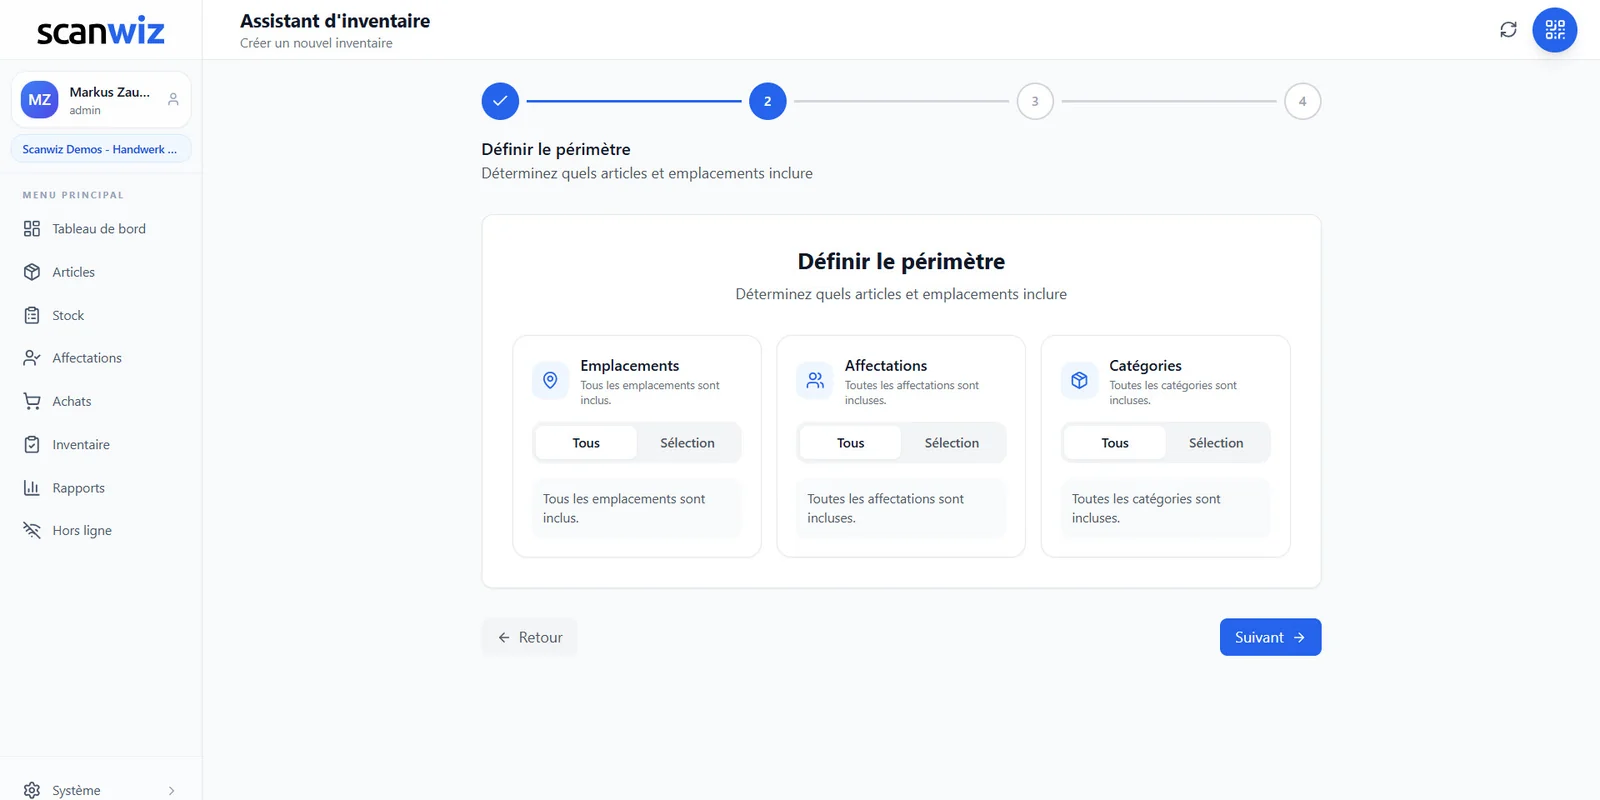
- Équipements avec numéro d’inventaire et affectation
- Matériel avec quantité et valeur par emplacement
- Export Excel pour l’expert-comptable
En savoir plus : gestion d’inventaire du matériel avec Scanwiz.
Questions fréquentes sur l’état d’inventaire
Qu’est-ce qu’un état d’inventaire ?
La liste détaillée de tous les actifs et dettes d’une entreprise par nature, quantité et valeur à une date donnée. C’est le résultat de l’inventaire.
Comment un état d’inventaire est-il structuré ?
En trois parties : A. actifs, répartis en actif immobilisé et actif circulant, B. dettes, réparties par échéance, et C. actif net, différence entre actifs et dettes.
Quelle est la différence entre état d’inventaire et bilan ?
L’état d’inventaire liste chaque poste individuellement avec quantité et valeur, les uns sous les autres. Le bilan regroupe les postes en rubriques et oppose actifs et capitaux sous forme de compte.
Combien de temps faut-il conserver un état d’inventaire ?
En Allemagne, les états d’inventaire font partie des documents à conserver dix ans selon le § 257 HGB et le § 147 AO.
Sources & méthodologie
- § 240 HGB – Inventar (Code de commerce allemand). gesetze-im-internet.de, consulté le 10/11/2026.
- § 257 HGB – conservation des documents (Code de commerce allemand). gesetze-im-internet.de, consulté le 10/11/2026.
- Exemple : état d’inventaire simplifié et fictif d’une entreprise de peinture, établi par Scanwiz.
Mis à jour en novembre 2026 · Rédaction Scanwiz · ne constitue pas un conseil juridique ou fiscal
Plus loin dans le glossaire
En lien avec l’état d’inventaire.
Plus de 250 clients font déjà confiance à Scanwiz
Du glossaire à la pratique – Scanwiz s’occupe du reste.
Stock minimum, inventaires, échéances de contrôle et lots sont gérés automatiquement dans Scanwiz au quotidien. Testez gratuitement pendant 14 jours avec toute votre équipe – sans carte bancaire. Ou découvrez tout lors d’une démo personnalisée.


