
Glossaire · Inventaire
Qu’est-ce qu’un inventaire ?
Une fois par an, on compte ce qui est réellement là – et on le compare à ce qui devrait y être. L’inventaire est obligatoire pour la plupart des entreprises, mais c’est aussi la meilleure occasion de détecter la démarque, les invendus et les erreurs d’enregistrement. Voici l’essentiel.
En bref
L’inventaire (en allemand Inventur) est le recensement de tous les actifs et passifs d’une entreprise à une date donnée – pour les stocks, par comptage, mesure ou pesée. En Allemagne, selon le § 240 du Code de commerce (HGB), les commerçants doivent faire l’inventaire au début de leur activité et à la clôture de chaque exercice. Le résultat de l’inventaire est l’état d’inventaire, dont est dérivé le bilan.
Inventaire : définition
Le mot vient du latin « invenire » – trouver. C’est exactement l’enjeu : constater ce qui est réellement présent. En magasin, cela signifie compter, mesurer ou peser chaque article et comparer le résultat au stock enregistré dans le système.
Trois notions sont souvent confondues :
| Terme | Ce que c’est | Au quotidien |
|---|---|---|
| Inventaire | L’activité : le recensement | Compter au rayon |
| État d’inventaire | Le résultat : liste par nature, quantité et valeur | La liste finale, valorisée |
| Bilan | La synthèse comparant actifs et capitaux | Ce qu’en fait l’expert-comptable |
Qui doit faire un inventaire ?
- Les commerçants au sens du HGB – c’est-à-dire GmbH, UG, AG, GmbH & Co. KG, OHG et commerçants individuels inscrits – doivent établir un état d’inventaire à la clôture de chaque exercice (§ 240 HGB).
- Les petits commerçants individuels sont dispensés si, à deux dates de clôture consécutives, ils ne dépassent pas chacun 800 000 € de chiffre d’affaires et 80 000 € de bénéfice annuel (§ 241a HGB).
- Sur le plan fiscal, les §§ 140 et 141 du Code fiscal allemand (AO) étendent aussi l’obligation aux exploitants qui dépassent les seuils fiscaux.
- Les professions libérales en comptabilité de trésorerie ne sont en général pas tenues à l’inventaire selon le HGB. Elles ont tout de même besoin d’un registre des immobilisations.
Remarque : ceci est un aperçu du droit allemand, pas un conseil juridique ou fiscal. Si et comment votre entreprise doit faire l’inventaire, le mieux est de le clarifier avec votre expert-comptable.
Les types d’inventaire en un coup d’œil
Outre le comptage classique à la date de clôture, la loi prévoit plusieurs simplifications (§ 241 HGB). Laquelle convient dépend de la taille de votre stock et de la fiabilité de vos enregistrements.
| Type | Quand on compte | Adapté à |
|---|---|---|
| Inventaire annuel | À la date de clôture du bilan, fiscalement en général jusqu’à dix jours avant ou après | Petits et moyens stocks |
| Inventaire décalé | Jusqu’à trois mois avant ou deux mois après la date de clôture, la valeur du stock est extrapolée en avant ou en arrière | Entreprises pour lesquelles le changement d’année est peu pratique |
| Inventaire permanent | Réparti sur l’année, chaque article au moins une fois ; mise à jour continue entre-temps | Stocks avec enregistrements rigoureux |
| Inventaire par échantillonnage | Seul un échantillon statistique est compté puis extrapolé | Grands stocks avec de nombreuses références |
Comment préparer et réaliser un inventaire étape par étape, avec liste de contrôle : c’est l’objet de notre guide Réaliser un inventaire.
Exemple : inventaire annuel dans une entreprise de plomberie-chauffage
Au 31 décembre, l’entreprise doit recenser ses stocks. Selon le système, il y a pour 86 000 € de matériel et de pièces de rechange au magasin et dans les véhicules.
- Découper le magasin en zones de comptage, planifier les véhicules
Préparation - Compter en binômes, saisir directement les quantités
2 jours - Recompter les références présentant un écart
37 références - Écart confirmé, valorisé au coût d’achat
−1 150 € - Écart d’inventaire rapporté à la valeur du stock
−1,3 %
Le plus gros poste : 16 mètres de tube cuivre posés sur un chantier mais jamais enregistrés. L’entreprise corrige les stocks, transmet l’état d’inventaire à son expert-comptable – et introduit pour la nouvelle année les sorties par scan, afin que le matériel de chantier soit enregistré immédiatement.
Calculer l’écart d’inventaire par article
Saisissez la quantité théorique et la quantité réelle d’un article. Le calculateur affiche l’écart en unités, en euros et en pourcentage – et indique s’il reste dans votre tolérance ou s’il faut recompter. Le tube cuivre de l’exemple est prérempli.
Le calculateur nécessite JavaScript. Veuillez activer JavaScript dans votre navigateur.
L’inventaire, c’est plus que la clôture annuelle
Même si vous n’êtes pas tenu d’établir un bilan, compter régulièrement est payant :
- Équipements de travail : outils, appareils de mesure et machines se perdent rarement au magasin, mais plutôt en déplacement. Un inventaire montre ce qui est réellement encore là et qui l’a.
- Cabinets médicaux : dispositifs médicaux, consommables et médicaments avec date de péremption nécessitent des contrôles réguliers. Plus d’informations dans notre article L’inventaire en cabinet médical.
- Réapprovisionnement : points de commande et listes d’achat automatiques ne fonctionnent que si le stock du système est juste.
5 erreurs fréquentes lors de l’inventaire
- Oublier le matériel hors du magasin. Ce qui se trouve dans les fourgons, sur les chantiers ou dans les salles de soins compte aussi. S’il manque au comptage, un écart apparaît alors que rien ne manque.
- Faire compter avec la quantité théorique affichée. Si le chiffre attendu figure sur la liste, on a tendance à confirmer plutôt qu’à compter. Mieux vaut compter à l’aveugle.
- Enregistrer des mouvements pendant le comptage. Les entrées et sorties dans la zone comptée faussent le résultat. Bloquez la zone ou délimitez proprement les mouvements.
- Ressaisir des feuilles papier. Une bonne partie des erreurs naît après le comptage, lors du report du papier vers le système.
- Passer simplement les écarts en perte. Qui ne cherche pas la cause retrouve le même écart l’année suivante.
L’inventaire avec Scanwiz
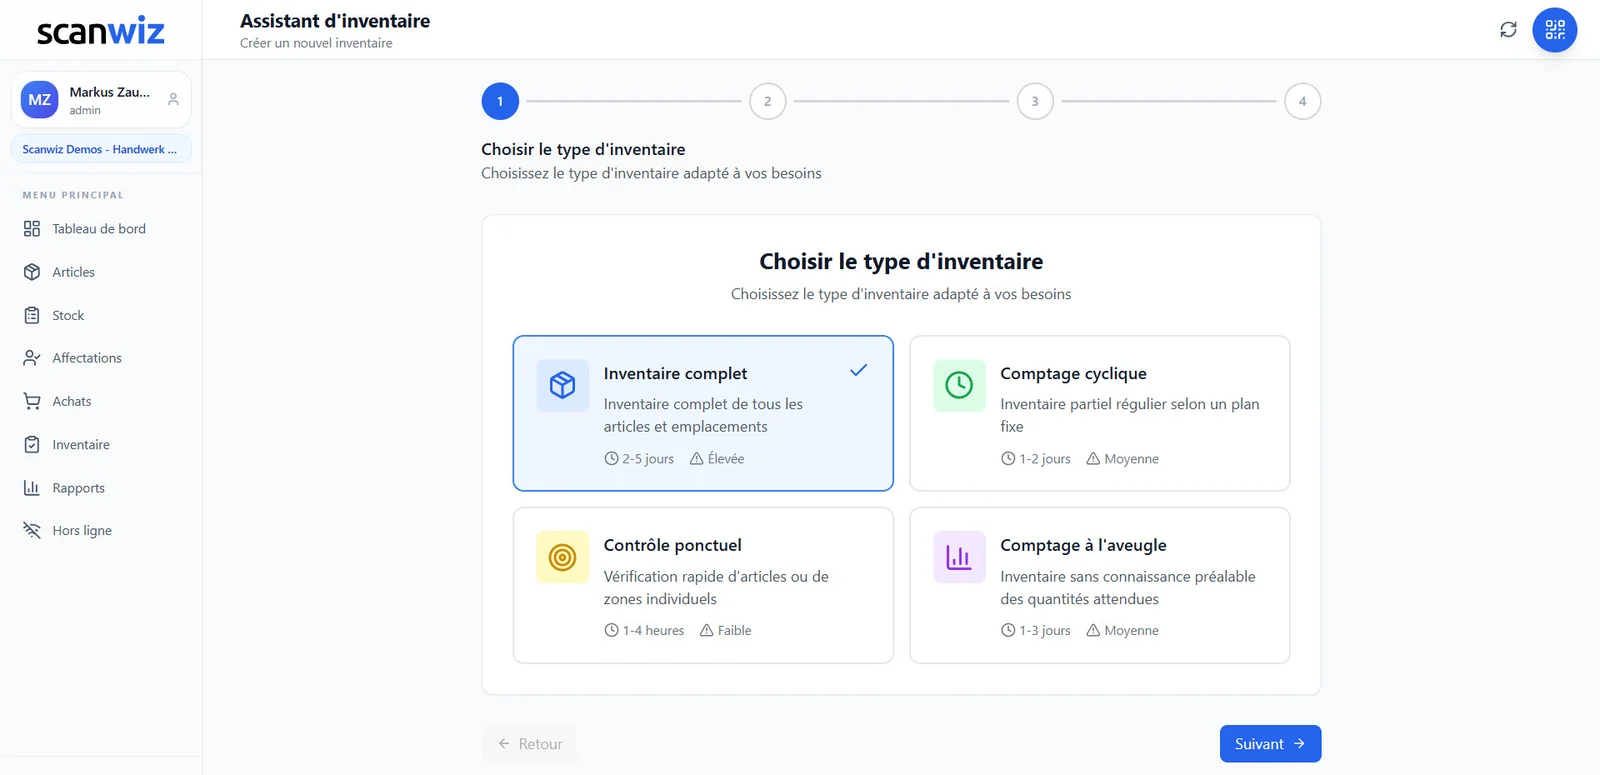
Dans Scanwiz, vous créez un inventaire comme une session distincte et choisissez l’un des quatre types : inventaire complet, comptage cyclique, comptage ponctuel ou comptage à l’aveugle. Le comptage se fait sur le téléphone – choisir le lieu, scanner l’article, confirmer la quantité, même sans connexion internet. Le matériel attribué à des collaborateurs, des véhicules ou des chantiers peut être compté en même temps.
- Tolérance en pourcentage et en unités, validation uniquement pour les écarts importants
- Comptage à l’aveugle avec quantité théorique masquée
- Plusieurs personnes comptent en parallèle, même hors ligne
- Chaque inventaire documenté avec numéro, période, participants et liste des écarts
Toutes les fonctions en détail : logiciel d’inventaire Scanwiz.
Questions fréquentes sur l’inventaire
Qu’est-ce qu’un inventaire ?
L’inventaire est le recensement de tous les actifs et passifs d’une entreprise à une date donnée. Les stocks sont comptés, mesurés ou pesés. Le résultat est l’état d’inventaire.
Qui est tenu de faire un inventaire ?
En Allemagne, tous les commerçants au sens du HGB, comme les GmbH, UG, KG et commerçants individuels inscrits, doivent faire l’inventaire à la clôture de chaque exercice selon le § 240 HGB. Les petits commerçants individuels sous les seuils du § 241a HGB en sont dispensés.
Quelle est la différence entre inventaire et état d’inventaire ?
L’inventaire est l’activité, c’est-à-dire le comptage et la saisie. L’état d’inventaire en est le résultat : la liste valorisée de tous les actifs et passifs par nature, quantité et valeur.
Quand l’inventaire doit-il avoir lieu ?
Pour l’inventaire annuel, à la date de clôture du bilan – fiscalement en général dans les dix jours avant ou après. L’inventaire décalé permet une période allant de trois mois avant à deux mois après la date de clôture ; avec l’inventaire permanent, le comptage est réparti sur toute l’année.
Que deviennent les écarts d’inventaire ?
Les écarts confirmés sont corrigés dans le système et comptabilisés en charge ou en produit. Il est important de recompter d’abord et d’en clarifier la cause pour que l’erreur ne se répète pas.
Sources & méthodologie
- § 240 HGB – Inventar (Code de commerce allemand). gesetze-im-internet.de, consulté le 10/11/2026.
- § 241 HGB – méthodes d’inventaire simplifiées (Code de commerce allemand). gesetze-im-internet.de, consulté le 10/11/2026.
- § 241a HGB – dispense de l’obligation de tenir une comptabilité et d’établir un état d’inventaire. gesetze-im-internet.de, consulté le 10/11/2026.
- R 5.3 EStR (directives allemandes sur l’impôt sur le revenu) – recensement des stocks (délai de l’inventaire annuel).
- Exemple chiffré : calcul propre de Scanwiz avec des valeurs réalistes d’un plombier-chauffagiste.
Mis à jour en novembre 2026 · Rédaction Scanwiz · ne constitue pas un conseil juridique ou fiscal
Plus loin dans le glossaire
En lien avec l’inventaire.
Plus de 250 clients font déjà confiance à Scanwiz
Du glossaire à la pratique – Scanwiz s’occupe du reste.
Stock minimum, inventaires, échéances de contrôle et lots sont gérés automatiquement dans Scanwiz au quotidien. Testez gratuitement pendant 14 jours avec toute votre équipe – sans carte bancaire. Ou découvrez tout lors d’une démo personnalisée.


